Κλείδωσε το γαλλικό κόστος δανεισμού στο 4.93%
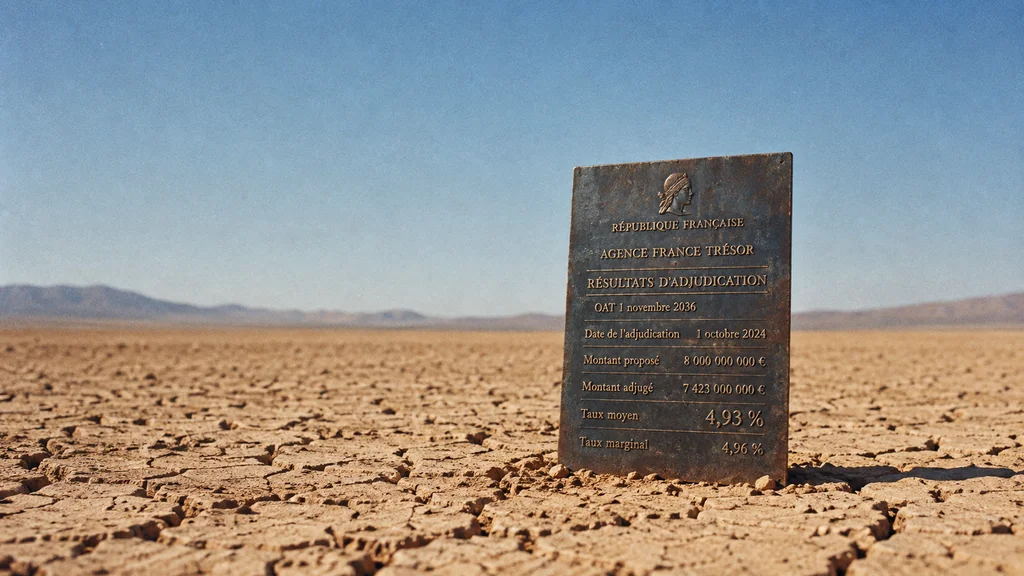
France’s October borrowing cost stays fixed as market yields retreat.
Σύνθεση εικόνας · tobriefΤην 1η Οκτωβρίου, η Γαλλία άντλησε 6,271 δισ. ευρώ μέσω ομολόγου που λήγει τον Νοέμβριο του 2036, με μέση απόδοση 4,93 τοις εκατό — από 4,23 τοις εκατό όταν διέθεσε το ίδιο ομόλογο στις 3 Σεπτεμβρίου (αποτέλεσμα δημοπρασίας/Boursorama). Οι αποδόσεις στην αγορά κορυφώθηκαν την επομένη, όταν εκείνη του γαλλικού δεκαετούς έφθασε το 4,993 τοις εκατό (Reuters/MarketScreener), και έκτοτε υποχώρησαν. Η πτώση αυτή, όμως, δεν αλλάζει την τιμή που αποδέχθηκε η Γαλλία στη δημοπρασία του Οκτωβρίου.
Απόδοση είναι το ετήσιο κέρδος που ζητούν οι επενδυτές για να διακρατήσουν ένα ομόλογο στην τρέχουσα τιμή του. Το σπρεντ είναι η γαλλική απόδοση μείον τη γερμανική και δείχνει την πρόσθετη απόδοση που απαιτούν οι αγορές για να δανείσουν το Παρίσι αντί για το Βερολίνο. Την Παρασκευή 2 Οκτωβρίου, η διαφορά έφθασε τις 158,67 μονάδες βάσης, με μία μονάδα βάσης να αντιστοιχεί σε 0,01 ποσοστιαία μονάδα (Reuters/MarketScreener).
Το χάσμα αντανακλά τις αμφιβολίες για το αν ο πρωθυπουργός Σεμπαστιάν Λεκορνί μπορεί να περάσει από ένα διχασμένο κοινοβούλιο τον προϋπολογισμό του 2027, ο οποίος προβλέπει μείωση του ελλείμματος. Πρόκειται για πίεση που καταγράψαμε καθώς εντεινόταν την περασμένη εβδομάδα (To Brief). Το πρωί της Δευτέρας οι αμφιβολίες εξακολουθούσαν να καθοδηγούν τις συναλλαγές: οι επενδυτές πουλούσαν γαλλικά ομόλογα και αγόραζαν γερμανικά, με αποτέλεσμα η γαλλική απόδοση να αυξηθεί κατά 1,8 μονάδες βάσης και η γερμανική να μειωθεί κατά 2,3 (Reuters/LSE).
Η ανακούφιση της Τρίτης οφειλόταν εν μέρει στη διεθνή συγκυρία
Το πρωί της Τρίτης, προς το τέλος του πρωινού, η Reuters μετέδιδε γαλλική απόδοση 4,7526 τοις εκατό και γερμανική 3,4613 τοις εκατό, με διαφορά περίπου 129 μονάδων βάσης (Reuters/Boursier). Μέρος της υποχώρησης δεν είχε σχέση με τις εξελίξεις στο Παρίσι.
Οι τιμές του πετρελαίου έπεσαν και οι ανησυχίες για τον πληθωρισμό υποχώρησαν. Όταν οι επενδυτές αναμένουν χαμηλότερο πληθωρισμό, ζητούν μικρότερη αποζημίωση για να διακρατήσουν ομόλογα, με αποτέλεσμα να πέφτουν οι αποδόσεις σε πολλές χώρες. Σε μία καταγραφή της Reuters, η γαλλική απόδοση υποχώρησε κατά 15,3 μονάδες βάσης, η γερμανική κατά 4,6 και η αμερικανική δεκαετής κατά 4,4 (Reuters/LSE). Η μεγαλύτερη πτώση στη Γαλλία δείχνει ότι μειώθηκε και το πρόσθετο ασφάλιστρο που ζητά η αγορά ειδικά για το γαλλικό χρέος.
Η Ιταλία κινήθηκε μαζί με τη Γαλλία. Στις 10:31 την Τρίτη, η Teleborsa κατέγραφε ιταλική απόδοση 4,51 τοις εκατό και γαλλική 4,75 τοις εκατό, έναντι 3,44 τοις εκατό για τη Γερμανία (Teleborsa/Repubblica). Η Ισπανία πλήρωνε μικρότερο ασφάλιστρο, παρότι ο πρωθυπουργός Πέδρο Σάντσεθ είχε προκηρύξει πρόωρες εκλογές. Την ίδια ημέρα, η απόδοση του ισπανικού δεκαετούς ήταν 4,082 τοις εκατό, περίπου 63 μονάδες βάσης πάνω από τη γερμανική (EFE). Η σύγκριση δείχνει αισθητά μικρότερη πίεση στην Ισπανία από ό,τι στη Γαλλία, δεν αποτυπώνει όμως πόσο μεταβλήθηκε το ισπανικό ασφάλιστρο.
Γιατί η έκδοση του Οκτωβρίου παραμένει ακριβή
Οι υψηλότερες αποδόσεις στην αγορά δεν αλλάζουν το κόστος του χρέους που έχει ήδη εκδώσει η Γαλλία. Τα ομόλογα αυτά πληρώνουν σταθερό κουπόνι, δηλαδή τον ετήσιο τόκο που υποσχέθηκε το κράτος όταν τα διέθεσε. Όταν ανεβαίνουν οι αποδόσεις, πέφτει η τιμή τους στην αγορά. Τη ζημιά την υφίστανται οι επενδυτές που τα πωλούν, όχι η κυβέρνηση.
Ο νέος δανεισμός λειτουργεί διαφορετικά. Το ομόλογο του 2036 καταβάλλει κουπόνι που καθορίστηκε όταν εκδόθηκε για πρώτη φορά. Όταν οι επενδυτές απαιτούν υψηλότερη απόδοση, πληρώνουν λιγότερα για κάθε ομόλογο, ενώ η Γαλλία εξακολουθεί να οφείλει ολόκληρη την ονομαστική αξία στη λήξη και όλα τα κουπόνια μέχρι τότε. Έτσι, διαθέτοντας το ομόλογο τον Οκτώβριο αντί για τον Σεπτέμβριο, άντλησε λιγότερα χρήματα για την ίδια υποχρέωση αποπληρωμής.
Το υψηλότερο κόστος έχει πλέον κλειδώσει για αυτό το τμήμα του χρέους έως το 2036. Το πόσο θα επιβαρύνει συνολικά τον λογαριασμό των τόκων της Γαλλίας εξαρτάται από τις αποδόσεις στις πολλές δημοπρασίες που απομένουν.
Η ΕΚΤ, η Ευρωπαϊκή Κεντρική Τράπεζα που καθορίζει τα επιτόκια στην ευρωζώνη, διαθέτει από τον Ιούλιο του 2022 ένα εργαλείο για την αγορά ομολόγων μιας χώρας, ώστε να αντιμετωπίζει «αδικαιολόγητες και άτακτες» κινήσεις της αγοράς. Η ίδια αποφασίζει αν θα το χρησιμοποιήσει και μπορεί να μην παρέμβει όταν η πίεση οφείλεται στα δημοσιονομικά προβλήματα της ίδιας της χώρας (ΕΚΤ).
Η τελευταία έκδοση του γαλλικού ομολόγου του 2036 χρηματοδότησε το κράτος με υψηλότερη απόδοση από εκείνη της δημοπρασίας του ίδιου ομολόγου τον Σεπτέμβριο, και το ράλι της Τρίτης δεν μπορεί να το αλλάξει. Μία δημοπρασία δεν καθορίζει το συνολικό ύψος του λογαριασμού του γαλλικού χρέους. Αυτό θα εξαρτηθεί από τις αποδόσεις στις μελλοντικές δημοπρασίες, οι οποίες θα επηρεαστούν τόσο από την πορεία του προϋπολογισμού Λεκορνί όσο και από τις διεθνείς αγορές ομολόγων, που δεν ελέγχει το Παρίσι.
Πώς γράφτηκε
- Μοντέλο:
- claude-opus-5-5
- Δημιουργήθηκε:
- 10/7/2026, 1:40:00 AM
- Εκτέλεση pipeline:
- eu_pipeline_20261007_005007
- Υδατόσημο:
- SynthID (αόρατο υδατόσημο της Google)
- Ανθρώπινη επιμέλεια:
- Καμία πριν τη δημοσίευση