Франция пласира дълг при 4,93 %
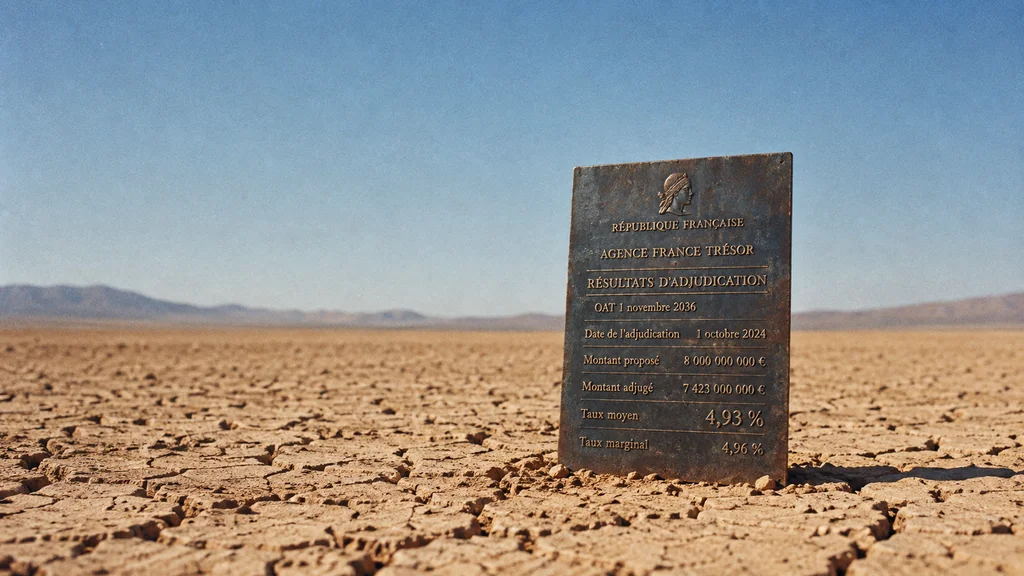
France’s October borrowing cost stays fixed as market yields retreat.
Композиция на изображението · tobriefНа 1 октомври Франция продаде облигации на стойност 6,271 млрд. евро с падеж през ноември 2036 г. при средна доходност 4,93 %, спрямо 4,23 % при продажбата на същата емисия на 3 септември (резултат от аукциона/Boursorama). Пазарните доходности достигнаха връх на следващия ден, когато доходността по френските десетгодишни облигации стигна 4,993 % (Reuters/MarketScreener), а след това се понижи. Спадът не може да промени цената, на която Франция се съгласи да заеме пари през октомври.
Доходността е годишната възвръщаемост, която инвеститорите изискват, за да държат облигация при текущата ѝ цена. Спредът е разликата между френската и германската доходност. Той показва каква допълнителна възвръщаемост искат инвеститорите, за да заемат на Париж вместо на Берлин. На 2 октомври, петък, тази разлика достигна 158,67 базисни пункта; един базисен пункт е 0,01 процентен пункт (Reuters/MarketScreener).
Спредът отразява съмненията дали премиерът Себастиан Лекорню ще успее да прокара през разединения парламент бюджет за 2027 г., който свива дефицита. Натискът се натрупваше още миналата седмица, както проследихме в To Brief. В понеделник сутринта тези съмнения продължаваха да направляват сделките: инвеститорите продаваха френски облигации и купуваха германски, което повиши френската доходност с 1,8 базисни пункта и понижи германската с 2,3 (Reuters/LSE).
Част от облекчението във вторник дойде отвън
Към късната сутрин във вторник Reuters посочваше доходност от 4,7526 % по френските облигации и 3,4613 % по германските, разлика от около 129 базисни пункта (Reuters/Boursier). Част от спада нямаше връзка с Париж.
Поевтиняването на петрола охлади опасенията от инфлация. Когато очакваната инфлация намалява, инвеститорите искат по-малка компенсация, за да държат облигации, и доходностите спадат в много страни. В една от сводките на Reuters френската доходност се понижи с 15,3 базисни пункта, германската с 4,6, а американската доходност по десетгодишните облигации с 4,4 (Reuters/LSE). Френската доходност спадна повече от останалите, което означава, че се сви и надбавката, свързана конкретно с Франция.
Италия се движеше заедно с Франция. В 10:31 във вторник Teleborsa посочваше доходност от 4,51 % за италианските и 4,75 % за френските облигации, при 3,44 % за германските (Teleborsa/Repubblica). Испания плащаше по-малка надбавка, макар премиерът Педро Санчес да е свикал предсрочни избори. В същия ден доходността по испанските десетгодишни облигации беше 4,082 %, или около 63 базисни пункта над германската (EFE). Тази котировка показва по-слаб натиск върху Испания, отколкото върху Франция, но не и с колко се е променила испанската надбавка.
Защо октомврийската емисия остава скъпа
По-високата пазарна доходност не променя цената на вече емитирания от Франция дълг. Тези облигации плащат фиксиран купон, тоест годишната лихва, обещана при продажбата им. Когато доходностите се покачат, пазарната им цена пада. Загубата се понася от инвеститорите, които продадат облигациите, а не от държавата.
Новите заеми работят по различен начин. Облигацията с падеж през 2036 г. плаща купон, фиксиран при първоначалното ѝ издаване. Когато инвеститорите искат по-висока доходност, те плащат по-малко за всяка облигация. Франция все пак трябва да изплати пълната номинална стойност на падежа и всеки купон дотогава. Затова при октомврийската доходност Франция е получила по-малко пари, отколкото при продажбата през септември, срещу същото обещание за изплащане.
По-високият разход вече е фиксиран за тази част от дълга до 2036 г. Ефектът върху общата лихвена сметка на Франция зависи от доходността на многото предстоящи аукциони.
ECB (Европейската централна банка, която определя лихвените проценти в еврозоната) разполага с инструмент, въведен през юли 2022 г., за покупки на облигации на дадена държава при „необосновани и хаотични“ движения на пазара. Решението дали да го използва е на ECB; тя може да се въздържи, ако натискът идва от бюджетните проблеми на самата държава (ECB).
На последния аукцион за облигацията с падеж през 2036 г. Франция се финансира при по-висока доходност, отколкото при продажбата на същата емисия през септември. Поскъпването на облигациите във вторник не може да промени това. Една продажба не определя общия размер на бъдещите лихвени разходи на Франция. Той зависи от доходността на следващите аукциони, която ще се влияе както от съдбата на бюджета на Лекорню, така и от световните пазари на облигации, които Париж не контролира.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication