Frankreich fixiert Anleihezins bei 4.93%
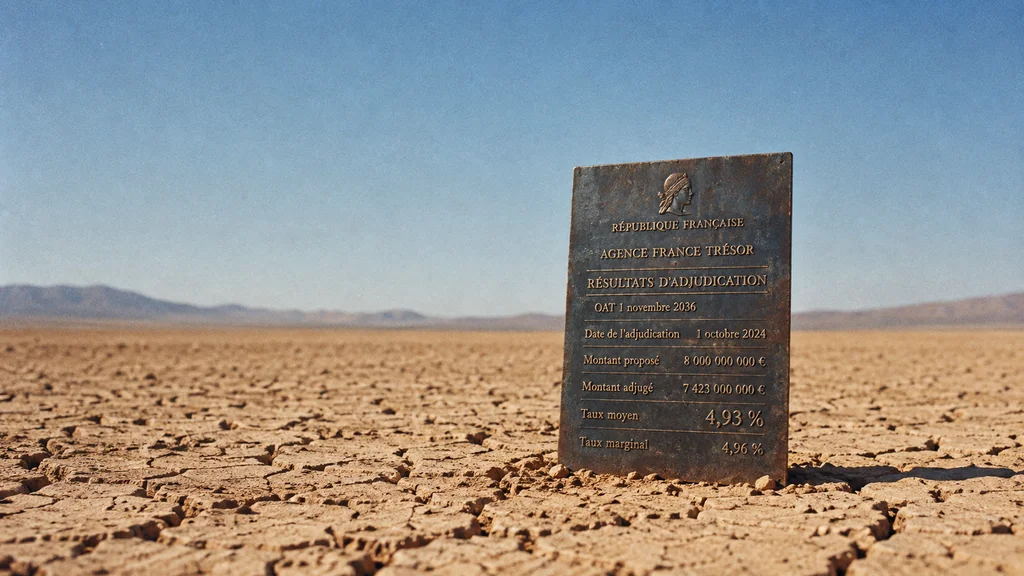
France’s October borrowing cost stays fixed as market yields retreat.
Bildkomposition · tobriefAm 1. Oktober nahm Frankreich mit einer im November 2036 fälligen Anleihe 6,271 Mrd. EUR zu einer durchschnittlichen Rendite von 4,93 Prozent auf. Bei der Versteigerung derselben Anleihe am 3. September hatte die Rendite noch 4,23 Prozent betragen (Auktionsergebnis/Boursorama). Am folgenden Tag erreichten die Marktrenditen ihren Höchststand: Die Rendite zehnjähriger französischer Staatsanleihen stieg auf 4,993 Prozent (Reuters/MarketScreener) und gab danach wieder nach. An dem Preis, den Frankreich bei der Oktober-Auktion akzeptiert hatte, ändert dieser Rückgang nichts.
Die Rendite bezeichnet den jährlichen Ertrag, den Anleger zum aktuellen Kurs für das Halten einer Anleihe verlangen. Der Renditeabstand zwischen Frankreich und Deutschland zeigt, welchen zusätzlichen Ertrag Investoren für eine Anleihe aus Paris gegenüber einer aus Berlin fordern. Am Freitag, dem 2. Oktober, erreichte dieser Abstand 158,67 Basispunkte; ein Basispunkt entspricht 0,01 Prozentpunkten (Reuters/MarketScreener).
Der Aufschlag spiegelt die Zweifel daran, dass Premierminister Sébastien Lecornu in einem gespaltenen Parlament einen Haushalt für 2027 durchsetzen kann, der das Defizit senkt. Wie sich dieser Druck in der vergangenen Woche aufgebaut hat, zeigte unsere damalige Berichterstattung (To Brief). Am Montagmorgen bestimmten die Zweifel die Geschäfte weiter: Anleger verkauften französische Anleihen und kauften deutsche, sodass die französische Rendite um 1,8 Basispunkte stieg, während die deutsche um 2,3 Basispunkte sank (Reuters/LSE).
Die Entlastung am Dienstag hatte auch globale Gründe
Am späten Dienstagvormittag bezifferte Reuters die französische Rendite auf 4,7526 Prozent und die deutsche auf 3,4613 Prozent. Der Abstand lag damit bei rund 129 Basispunkten (Reuters/Boursier). Ein Teil des Rückgangs hatte mit der Lage in Paris nichts zu tun.
Sinkende Ölpreise dämpften die Inflationssorgen. Wenn Anleger mit geringerer Inflation rechnen, verlangen sie für das Halten von Anleihen weniger Ausgleich; die Renditen fielen deshalb in vielen Ländern. In einer Momentaufnahme von Reuters sank die französische Rendite um 15,3 Basispunkte, die deutsche um 4,6 und die zehnjährige US-Rendite um 4,4 (Reuters/LSE). Weil die französische Rendite stärker nachgab als die anderen, schrumpfte auch der länderspezifische Aufschlag Frankreichs.
Italien entwickelte sich ähnlich wie Frankreich. Am Dienstag um 10.31 Uhr bezifferte Teleborsa die italienischen Renditen auf 4,51 Prozent und die französischen auf 4,75 Prozent; die deutsche lag bei 3,44 Prozent (Teleborsa/Repubblica). Spanien musste einen geringeren Aufschlag zahlen, obwohl Ministerpräsident Pedro Sánchez Neuwahlen angekündigt hat. Am selben Tag lag die Rendite zehnjähriger spanischer Anleihen bei 4,082 Prozent, rund 63 Basispunkte über der deutschen (EFE). Der Wert deutet auf deutlich weniger Druck auf Spanien als auf Frankreich hin, zeigt aber nicht, wie stark sich Spaniens Aufschlag verändert hat.
Warum die Oktober-Auktion teuer bleibt
Höhere Marktrenditen verteuern bereits ausgegebene Staatsschulden nicht. Diese Anleihen zahlen einen festen Kupon, also den jährlichen Zins, der bei ihrer Ausgabe zugesagt wurde. Steigen die Renditen, sinkt ihr Marktpreis. Den Verlust tragen Anleger, die die Anleihen verkaufen, nicht der Staat.
Bei neuen Schulden ist die Wirkung anders. Die Anleihe von 2036 zahlt den Kupon, der bei ihrer Erstausgabe festgelegt wurde. Verlangen Anleger eine höhere Rendite, zahlen sie für jede Anleihe weniger. Frankreich muss bei Fälligkeit trotzdem den vollen Nennwert zurückzahlen und bis dahin jeden Kupon bedienen. Bei der Oktober-Auktion nahm der Staat für dasselbe Rückzahlungsversprechen deshalb weniger Geld ein als bei einem Verkauf im September.
Für diesen Teil der Schulden ist der höhere Finanzierungssatz nun bis 2036 festgeschrieben. Wie stark er Frankreichs gesamte Zinslast erhöht, hängt von den Renditen ab, die Paris bei den vielen noch ausstehenden Auktionen zahlen muss.
Die EZB, die Europäische Zentralbank, verfügt über ein im Juli 2022 eingeführtes Instrument, mit dem sie Anleihen eines Landes kaufen kann, um „ungerechtfertigten und ungeordneten“ Marktbewegungen entgegenzuwirken (EZB). Ob sie es einsetzt, entscheidet die EZB. Sie kann davon absehen, wenn der Druck aus den Haushaltsproblemen eines Landes selbst entsteht.
Mit der jüngsten Versteigerung ihrer 2036er-Anleihe hat sich Frankreich zu höheren Kosten finanziert als bei der Auktion desselben Papiers im September; die Kursgewinne am Dienstag können das nicht rückgängig machen. Eine einzelne Auktion entscheidet noch nicht über die gesamte künftige Zinslast. Maßgeblich sind die Renditen bei den kommenden Auktionen. Sie hängen sowohl vom weiteren Schicksal von Lecornus Haushalt als auch von den globalen Anleihemärkten ab, die Paris nicht steuern kann.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication