Berlín esquiva el freno de deuda
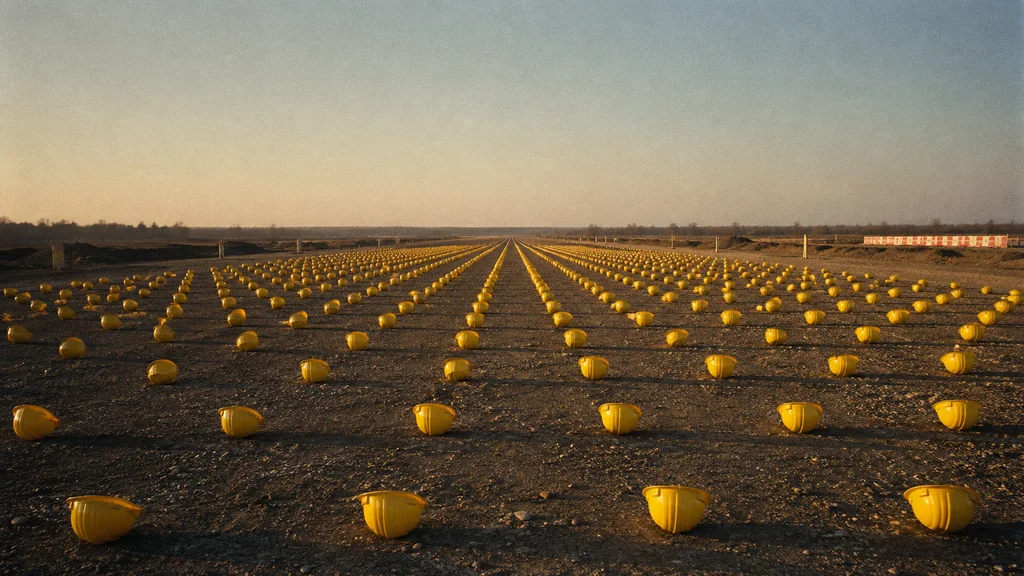
Germany finances the work, but the building has barely begun.
Composición de imagen · tobriefLos auditores federales alemanes advirtieron al Parlamento el 3 de septiembre de que el Gobierno se encamina hacia una trampa de deuda. La deuda federal podría duplicarse, desde unos 1,5 billones de euros a finales de 2020 hasta al menos 3 billones en 2030, si Berlín mantiene sus planes actuales de gasto (FAZ, Bundestag). La advertencia importa más allá de Alemania: la mayor economía europea se endeuda con fuerza para financiar defensa e infraestructuras propias mientras reclama recortar unos 400.000 millones de euros del próximo presupuesto de la UE (Investir/Les Echos). Un Berlín más endeudado será también un Berlín menos generoso con el resto del continente.
Cómo se esquivan 200.000 millones al año del freno de deuda
El Bundesrechnungshof, el organismo que fiscaliza si el Gobierno federal gasta conforme a la ley, no anticipa una crisis de deuda soberana. Su advertencia es otra: el endeudamiento se está canalizando por vías que rodean el freno de deuda alemán, la regla constitucional que limita el déficit estructural federal al 0,35% del PIB (Bundestag). Esa norma nació para impedir que los presupuestos ordinarios acumularan grandes déficits, pero una reforma constitucional aprobada en marzo de 2025 abrió dos excepciones. El gasto en defensa que supere el 1% del PIB queda ahora fuera del límite, y un nuevo fondo de 500.000 millones para infraestructuras y clima puede endeudarse por cuenta propia durante doce años (BMF).
El resultado es una escalada rápida de la deuda nueva. El endeudamiento neto federal ordinario pasa de 98.000 millones de euros en 2026 a 167.300 millones en 2030. Solo en 2027, la nueva deuda total rondará los 203.000 millones si se incluyen los fondos especiales (Bundestag, Onvista/Reuters).
La factura de intereses muestra cuándo la deuda empieza a cerrar opciones políticas. Las propias previsiones del Gobierno sitúan el gasto en intereses en 80.700 millones de euros en 2030, frente a un gasto federal total de 635.400 millones (Bundestag). Aproximadamente uno de cada ocho euros iría al servicio de la deuda. Ese dinero se paga antes de financiar escuelas, ferrocarriles o rebajas fiscales.
Dinero prestado, puentes sin construir
El argumento a favor de endeudarse tiene base. El Bundesbank ha señalado que la inversión fija neta de Alemania fue negativa en 2024 y 2025 por primera vez desde la reunificación, lo que significa que el país deterioró carreteras, vías férreas y redes energéticas más rápido de lo que las reemplazó (Bundesbank).
Autorizar deuda, sin embargo, es más sencillo que construir. El instituto ifo calculó que en 2025 el Gobierno tomó prestados 24.300 millones de euros a través del fondo de infraestructuras, mientras la inversión federal aumentó solo 1.300 millones (ifo). La mayor parte de la nueva deuda sustituyó dinero que el presupuesto ya habría gastado, en lugar de financiar capacidad adicional. Zeit informó de que hasta ahora solo se ha utilizado alrededor del 10% del fondo de infraestructuras (Zeit). El Ministerio de Finanzas sostiene que el impacto real del fondo debe evaluarse entre 2025 y 2028 (BMF), pero eso sigue siendo una promesa, no un resultado.
Quién paga en Europa
Cuando Alemania se endeuda más, el coste de financiación sube para toda la zona euro. Los bonos alemanes marcan el precio de referencia de la deuda considerada segura en Europa; si esa base aumenta, los inversores exigen más rentabilidad también al resto de gobiernos. La rentabilidad del bono alemán a diez años ya ha superado el 3,36%, máximos de 15 años (Euronews, Le Monde). Francia, con una deuda pública del 115,6% del PIB (Insee), ya está sometida a un procedimiento de déficit excesivo de la UE, el mecanismo que obliga a los gobiernos con desequilibrios elevados a recortar gasto o subir impuestos. Su Senado calcula que la contribución francesa al próximo presupuesto europeo podría pasar de 26.000 millones a 36.000 millones de euros anuales (Sénat). Unos tipos de mercado más altos agravan ese estrechamiento.
El choque político se concentra en el próximo marco presupuestario de la UE para 2028-2034, que la Comisión ha propuesto en torno a los 2 billones de euros (European Commission). Seis países contribuyentes netos, entre ellos Alemania y Países Bajos, reclaman recortes profundos (NOS). Polonia teme que la presión presupuestaria alemana se traduzca en menos fondos de cohesión, mientras alrededor del 28% de sus exportaciones va a Alemania, lo que convierte el estancamiento alemán en un riesgo directo para sus productores (Rzeczpospolita).
Los socios de Alemania tienen ahora indicios para sostener una sospecha incómoda: Berlín encuentra margen para sus prioridades nacionales con más rapidez que para las prioridades europeas compartidas. Que esa percepción cambie dependerá de una cuestión que el informe de los auditores deja abierta: si el fondo de infraestructuras se convierte en inversión real o si queda como una forma de rebautizar gasto antiguo con deuda nueva.
Details about this article
- Model:
- claude-opus-4-6
- Generated:
- 9/4/2026, 6:34:08 AM
- Pipeline run:
- eu_pipeline_20260904_005006
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication