Países Bajos recorta su colchón de gas
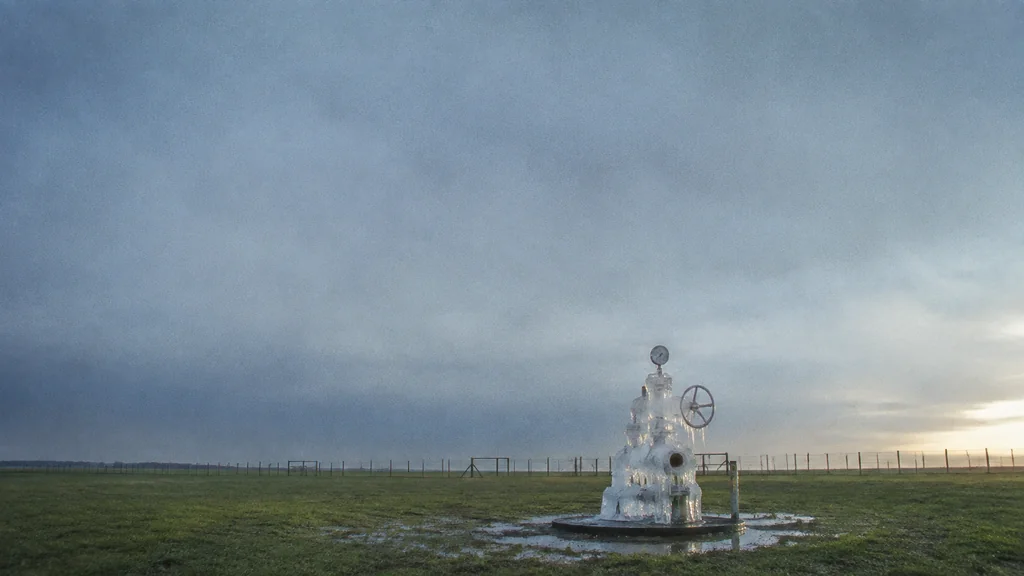
The Netherlands thins its winter buffer while the market stays hot.
Composición de imagen · tobriefEl Gobierno neerlandés estudia rebajar su objetivo de almacenamiento de gas del 80% a cerca del 65%. La diferencia equivale a unos 21 TWh de gas que no estarían bajo tierra antes del invierno (NOS). La ministra de Clima, S. van Veldhoven-Van der Meer, afirmó que la Comisión Europea había pedido a los Estados miembros que apuntasen más bajo para aliviar la presión al alza sobre los precios del gas. La apuesta consiste en pagar menos ahora a cambio de entrar en el invierno con un margen de seguridad más estrecho.
Por qué llenar los depósitos puede encarecer el gas
El sistema gasista europeo funciona con un ritmo estacional. Las comercializadoras compran gas en verano, cuando la demanda y los precios suelen ser más bajos, lo inyectan en cavernas subterráneas y lo extraen en invierno, cuando la calefacción dispara el consumo (Tagesschau). El negocio depende de la diferencia entre el precio de compra actual y el precio de venta esperado para el próximo invierno. En 2026, esa diferencia se ha estrechado hasta casi desaparecer. Los precios ya están elevados por los combates cerca del estrecho de Ormuz y por la competencia con compradores asiáticos por el GNL, el gas natural licuado que se transporta en buques metaneros. Las empresas que compren ahora quizá no recuperen ese coste en invierno (Gasunie).
Cuando las empresas privadas no llenan los depósitos por iniciativa propia, intervienen los Gobiernos. Países Bajos autorizó a su agente estatal, EBN, a almacenar hasta 80 TWh si el mercado no llegaba por sí solo al objetivo (Tweede Kamer PDF). Alemania se enfrenta al mismo dilema. Pero si varios Estados compran gas al mismo tiempo, presionan al alza el TTF, el mercado neerlandés que fija el principal precio mayorista del gas en Europa. El contrato de octubre del TTF tocó los 70,85 euros/MWh durante la sesión del 31 de agosto, frente a unos 29 euros/MWh a comienzos de año (Euronews, StorageCurve).
La Comisión había dejado margen para una situación así. Una reforma de 2025 del reglamento europeo sobre almacenamiento mantiene el objetivo legal del 90%, pero permite a los Estados miembros situarse hasta 10 puntos porcentuales por debajo en mercados difíciles, con un recorte adicional de cinco puntos si así lo decide Bruselas (EUR-Lex). En julio, el Grupo de Coordinación del Gas de la Comisión confirmó que un nivel del 80% bastaría para pasar el invierno (European Commission).
La pregunta de los 21 TWh
En el conjunto de la UE, 15 puntos porcentuales de almacenamiento equivalen a unos 170 TWh sobre una capacidad total de 1.130 TWh (Global Energy Flow). La cifra importa porque el gas almacenado suele cubrir entre el 25% y el 30% de lo que Europa consume durante el invierno (IEU Monitoring). Cuanto menos gas haya bajo tierra, menor será la capacidad de absorber una ola de frío.
Alemania es el país decisivo para el colchón europeo. Concentra alrededor de una quinta parte de la capacidad de almacenamiento de la UE, pero a comienzos de septiembre sus depósitos estaban solo al 53%. Le Monde informó de que las terminales alemanas de GNL apenas podrían cubrir el 10% de las necesidades de los clientes en una jornada punta de invierno (Le Monde, NexusEuropa). Si Alemania entra corta en el invierno, competirá con más fuerza por los mismos cargamentos de GNL, y esa tensión se reflejará en el precio TTF que pagan los hogares neerlandeses.
Quién gana y quién paga
Las familias neerlandesas son las más expuestas en el corto plazo. Oxford Economics concluyó que los precios mayoristas del gas se trasladan casi de inmediato a las facturas domésticas en Países Bajos, mientras que en Francia y España tardan meses y en Alemania casi un año (Euronews). Si unos objetivos más bajos enfrían el TTF este otoño, los hogares neerlandeses serán los primeros en notarlo. Si unas reservas escasas mantienen los precios altos durante el invierno, también serán los primeros en pagarlo.
La industria asume un riesgo más profundo. Sebastian Heinermann, director gerente de INES, advirtió de que, si los depósitos alemanes siguen bajos y el invierno resulta frío, algunas empresas podrían verse obligadas a recortar producción porque el coste del gas superaría su capacidad de absorción (Tagesschau). Analistas de Goldman Sachs avisaron de que un invierno frío, con Europa compitiendo con Asia por un GNL escaso, podría llevar el TTF de diciembre por encima de los 100 euros/MWh, el precio necesario para que los compradores europeos atraigan cargamentos que de otro modo irían a puertos asiáticos (RMF24).
Gasunie, el operador estatal neerlandés, resumió el dilema con especial claridad. Su objetivo de 115 TWh se diseñó para resistir el invierno más duro en 30 años y, sin medidas adicionales, Países Bajos estaría «insuficientemente preparado» para ese escenario (Gasunie). La decisión aún no es definitiva (NOS). Pero la lógica ya se entiende: rebajar los objetivos es primero una política de precios y después un recorte del seguro. Lo que recuerden los votantes dependerá del tiempo que haga en enero.
Details about this article
- Model:
- claude-opus-4-6
- Generated:
- 9/7/2026, 1:35:34 AM
- Pipeline run:
- eu_pipeline_20260907_005005
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication