Francia fija un coste del 4.93%
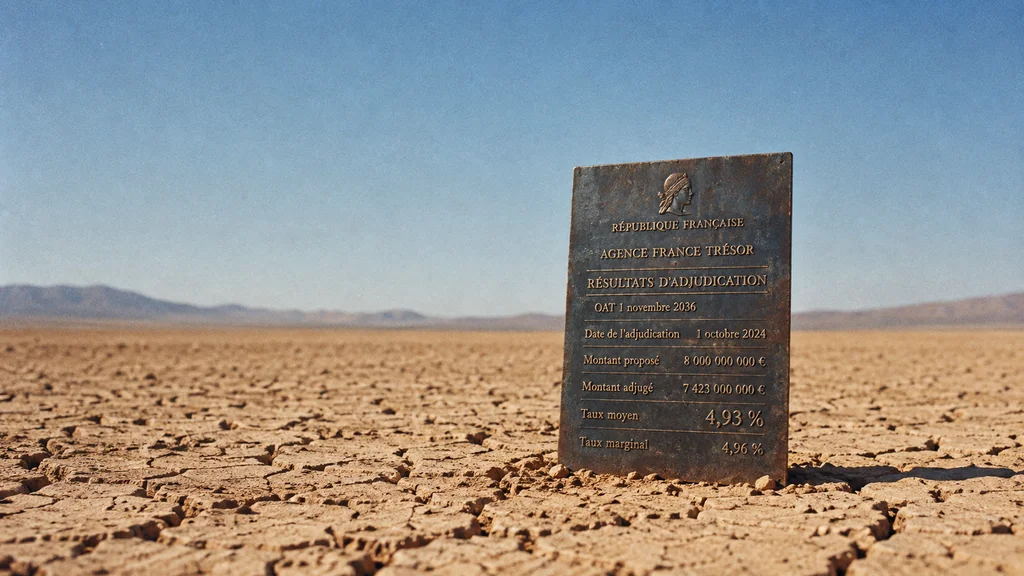
France’s October borrowing cost stays fixed as market yields retreat.
Composición de imagen · tobriefEl 1 de octubre, Francia colocó 6.271 millones de euros en bonos con vencimiento en noviembre de 2036 a una rentabilidad media del 4,93%, frente al 4,23% que ofreció por los mismos títulos el 3 de septiembre (resultado de la subasta/Boursorama). Las rentabilidades del mercado tocaron techo al día siguiente, cuando la de la deuda francesa a diez años llegó al 4,993% (Reuters/MarketScreener), y desde entonces han bajado. Ese descenso no cambia el precio que Francia aceptó en la subasta de octubre.
La rentabilidad de un bono es el rendimiento anual que exigen los inversores por mantenerlo a su precio actual. El diferencial es la rentabilidad francesa menos la alemana y mide cuánto más piden los inversores por prestar dinero a París que a Berlín. El viernes 2 de octubre llegó a 158,67 puntos básicos; cada punto básico equivale a 0,01 puntos porcentuales (Reuters/MarketScreener).
El diferencial refleja las dudas sobre la capacidad del primer ministro Sébastien Lecornu para sacar adelante un presupuesto para 2027 que reduzca el déficit en un Parlamento dividido. Esa presión ya se perfilaba la semana pasada, como contamos en To Brief. El lunes por la mañana, las dudas seguían marcando las operaciones: los inversores vendían bonos franceses y compraban alemanes, lo que elevó 1,8 puntos básicos la rentabilidad francesa y redujo 2,3 la alemana (Reuters/LSE).
El alivio del martes también fue global
A última hora de la mañana del martes, Reuters situaba la rentabilidad francesa en el 4,7526% y la alemana en el 3,4613%, con un diferencial de unos 129 puntos básicos (Reuters/Boursier). Parte del descenso obedeció a factores ajenos a París.
Bajó el precio del petróleo y se moderaron los temores a la inflación. Si se espera una inflación menor, los inversores necesitan menos compensación por mantener bonos, así que las rentabilidades cayeron en muchos países. En una de las referencias de Reuters, la rentabilidad francesa bajó 15,3 puntos básicos, la alemana 4,6 y la del bono estadounidense a diez años, 4,4 (Reuters/LSE). La caída fue mayor en Francia, señal de que también se redujo la prima propia del país.
Italia se movió en la misma dirección que Francia. A las 10:31 del martes, Teleborsa situaba la rentabilidad italiana en el 4,51% y la francesa en el 4,75%, frente al 3,44% de Alemania (Teleborsa/Repubblica). España pagaba una prima menor, pese a que el presidente del Gobierno, Pedro Sánchez, había convocado elecciones anticipadas. Ese día, la rentabilidad española a diez años se situaba en el 4,082%, unos 63 puntos básicos por encima de la alemana (EFE). La cifra muestra una presión mucho menor sobre España que sobre Francia, aunque no permite saber cuánto había variado la prima española.
Por qué la subasta de octubre sigue siendo más cara
El alza de las rentabilidades del mercado no modifica el coste de la deuda que Francia ya ha emitido. Esos bonos pagan un cupón fijo, el interés anual comprometido cuando se vendieron. Cuando suben las rentabilidades, cae su precio de mercado. La pérdida recae en los inversores que los venden, no en el Estado.
La nueva deuda funciona de otra manera. El bono con vencimiento en 2036 paga un cupón fijado en su emisión inicial. Cuando los inversores exigen una rentabilidad mayor, pagan menos por cada título. Francia sigue debiendo el valor nominal completo al vencimiento y todos los cupones hasta entonces. Por eso, vender el bono en octubre a una rentabilidad superior a la de septiembre permitió captar menos dinero a cambio de la misma promesa de reembolso.
Ese coste más alto queda fijado hasta 2036 para este tramo de deuda. El efecto sobre la factura total de intereses de Francia dependerá de las rentabilidades que encuentre París en las muchas subastas que aún quedan.
El Banco Central Europeo (BCE), que fija los tipos de interés de la eurozona, dispone de una herramienta creada en julio de 2022 para comprar bonos de un país y contrarrestar movimientos del mercado «injustificados y desordenados». El BCE decide si la utiliza y puede abstenerse de intervenir si la presión responde a los problemas presupuestarios del propio país (BCE).
La última subasta de bonos franceses con vencimiento en 2036 financió al Estado a una rentabilidad mayor que la de septiembre por los mismos títulos, y el repunte del martes no puede cambiarlo. Una sola subasta no determina cuánto acabará pagando Francia por su deuda: dependerá de las rentabilidades de las próximas emisiones, que seguirán tanto la evolución del presupuesto de Lecornu como la de los mercados mundiales de bonos, fuera del control de París.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication