La Haye allège ses réserves de gaz
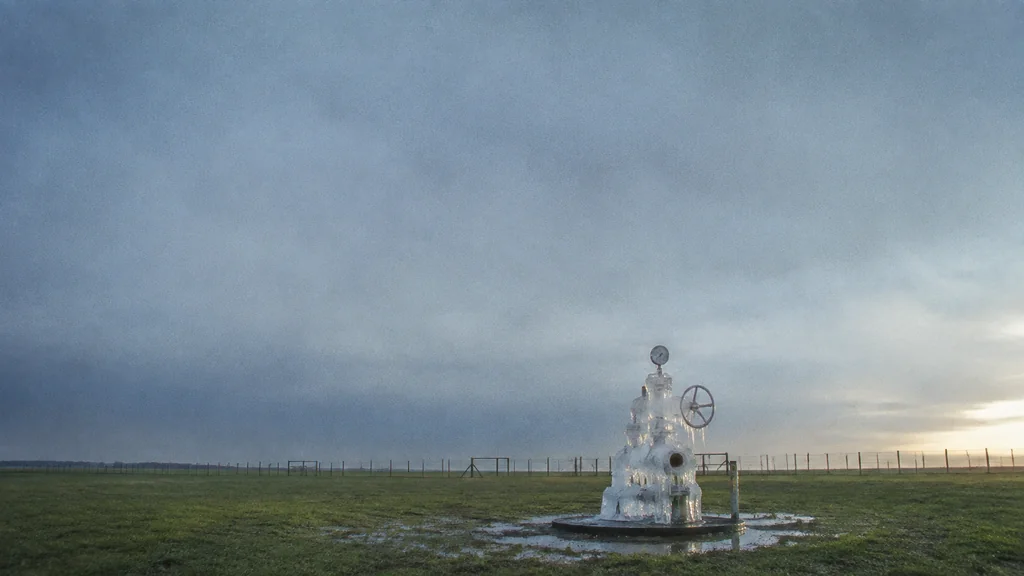
The Netherlands thins its winter buffer while the market stays hot.
Composition d image · tobriefLe gouvernement néerlandais envisage de ramener son objectif de stockage de gaz de 80 % à environ 65 %, soit près de 21 TWh de moins avant l’hiver. Bruxelles pousse à desserrer la contrainte pour calmer les prix, au prix d’une marge de sécurité plus étroite.
La décision n’est pas technique. Elle revient à choisir entre deux risques : acheter beaucoup de gaz maintenant, et nourrir la hausse des prix, ou en stocker moins, et aborder l’hiver avec une assurance plus faible.
Pourquoi remplir les stocks peut faire monter les prix
Le système gazier européen repose sur un cycle saisonnier simple. Les fournisseurs achètent du gaz en été, lorsque la demande est généralement plus basse, l’injectent dans des cavités souterraines, puis le retirent en hiver, quand le chauffage fait grimper la consommation (Tagesschau). Ce modèle tient tant que le prix d’achat d’aujourd’hui reste inférieur au prix de revente attendu l’hiver suivant.
En 2026, cet écart s’est refermé. Les prix sont déjà élevés, sous l’effet des combats près du détroit d’Ormuz et de la concurrence avec les acheteurs asiatiques de GNL, le gaz naturel liquéfié transporté par navire méthanier. Pour les entreprises qui achètent maintenant, l’opération pourrait ne pas être rentable cet hiver (Gasunie).
Quand les acteurs privés ne remplissent plus les stockages d’eux-mêmes, les États prennent le relais. Les Pays-Bas ont autorisé leur agent public EBN à stocker jusqu’à 80 TWh si le marché ne suivait pas (Tweede Kamer PDF). L’Allemagne se retrouve face au même dilemme. Mais si plusieurs gouvernements achètent en même temps, ils alimentent eux-mêmes la hausse du TTF, le Title Transfer Facility, la place néerlandaise qui sert de référence au prix de gros du gaz en Europe.
Le contrat TTF d’octobre a atteint 70,85 euros/MWh en séance le 31 août, contre environ 29 euros/MWh au début de l’année (Euronews, StorageCurve). C’est précisément pour ce type de situation que la Commission a ouvert une marge de souplesse. Une modification de 2025 du règlement européen sur le stockage maintient un objectif légal de 90 %, mais permet aux États membres de descendre de 10 points dans les marchés difficiles, avec une baisse supplémentaire possible de 5 points sur décision de la Commission (EUR-Lex). En juillet, le groupe de coordination pour le gaz de la Commission a confirmé qu’un niveau de 80 % suffirait pour l’hiver (European Commission).
La question des 21 TWh
À l’échelle de l’Union, 15 points de stockage représentent environ 170 TWh sur une capacité totale de 1 130 TWh (Global Energy Flow). L’ordre de grandeur compte : le gaz stocké couvre en général 25 à 30 % de la consommation hivernale européenne (IEU Monitoring). Moins de gaz sous terre signifie donc moins de marge en cas de vague de froid.
Le pays décisif reste l’Allemagne. Elle détient environ un cinquième des capacités de stockage de l’Union, mais ses réserves n’étaient remplies qu’à 53 % début septembre. Selon Le Monde, les terminaux allemands de GNL ne pourraient couvrir qu’à peine 10 % des besoins des clients lors d’un pic hivernal (Le Monde, NexusEuropa).
Si l’Allemagne entre dans l’hiver avec des stocks trop bas, elle devra se battre plus durement pour les mêmes cargaisons de GNL. Cette concurrence se retrouvera dans le prix du TTF, donc dans les factures néerlandaises. Le problème néerlandais est ainsi aussi un problème allemand : la sécurité énergétique européenne reste déterminée par le maillon qui achète le plus au moment où le marché se tend.
Qui gagne, qui paie
Les ménages néerlandais sont les premiers exposés. Oxford Economics a montré que les prix de gros du gaz se répercutent presque immédiatement sur leurs factures, contre plusieurs mois en France et en Espagne, et près d’un an en Allemagne (Euronews). Si des objectifs plus bas font reculer le TTF cet automne, ils en profiteront les premiers. Si des stocks faibles maintiennent les prix élevés cet hiver, ils paieront aussi les premiers.
L’industrie porte un risque plus lourd. Sebastian Heinermann, directeur général d’INES, a averti que si les stockages allemands restaient faibles et que l’hiver était froid, des entreprises pourraient devoir réduire leur production parce que le coût du gaz dépasserait ce qu’elles peuvent absorber (Tagesschau). Des analystes de Goldman Sachs estiment qu’un hiver froid, obligeant l’Europe à rivaliser avec l’Asie pour un GNL rare, pourrait pousser le TTF de décembre au-dessus de 100 euros/MWh, le prix nécessaire pour détourner des cargaisons des ports asiatiques vers l’Europe (RMF24).
Gasunie, l’opérateur public néerlandais, a résumé l’arbitrage plus nettement que quiconque. Son objectif de 115 TWh visait à couvrir l’hiver le plus rigoureux depuis 30 ans ; sans mesures supplémentaires, les Pays-Bas seraient « insuffisamment préparés » à ce scénario (Gasunie). La décision n’est pas encore arrêtée (NOS). Sa logique, elle, est déjà lisible : baisser les objectifs relève d’abord d’une politique de prix, puis d’une réduction d’assurance. Ce que les électeurs retiendront dépendra de la météo de janvier.
Details about this article
- Model:
- claude-opus-4-6
- Generated:
- 9/7/2026, 1:35:34 AM
- Pipeline run:
- eu_pipeline_20260907_005005
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication