La France verrouille un emprunt à 4,93 %
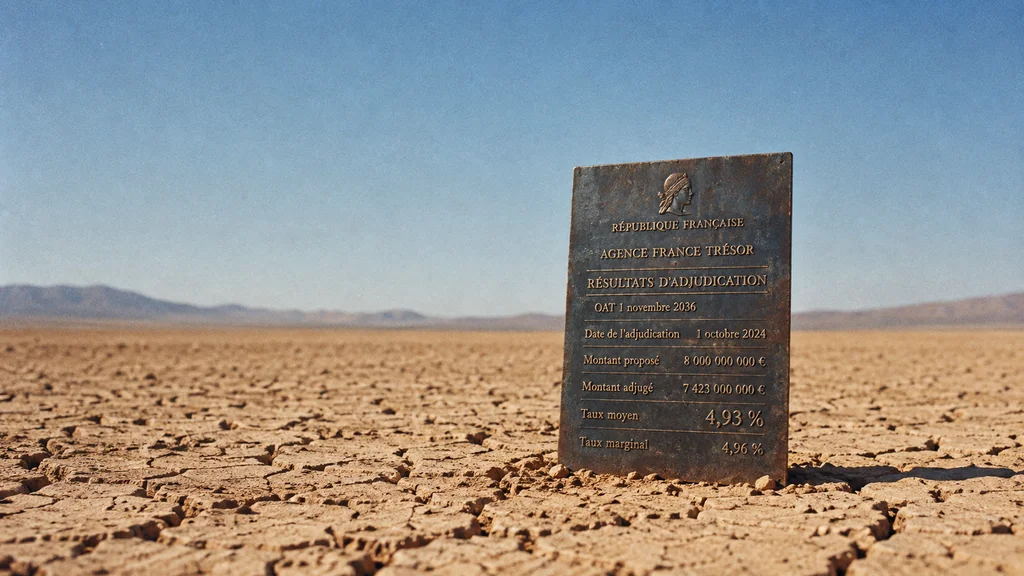
France’s October borrowing cost stays fixed as market yields retreat.
Composition d image · tobriefLe 1er octobre, la France a placé 6,271 milliards d’euros à 4,93 % sur une obligation arrivant à échéance en novembre 2036, contre 4,23 % en septembre. Le repli des taux mardi n’efface pas ce coût, fixé sur fond de doutes sur le budget 2027.
La France a vendu le 1er octobre 6,271 milliards d’euros d’une obligation à échéance en novembre 2036, au taux moyen de 4,93 %, contre 4,23 % lors de la vente du même titre le 3 septembre (résultat de l’adjudication/Boursorama). Les taux de marché ont culminé le lendemain, lorsque le taux français à dix ans a atteint 4,993 % (Reuters/MarketScreener), avant de refluer. Cette détente ne change pas le prix accepté par l’État lors de l’adjudication d’octobre.
Le rendement d’une obligation correspond au retour annuel qu’exigent les investisseurs au prix auquel elle s’échange. L’écart de taux entre la France et l’Allemagne mesure le supplément demandé pour prêter à l’État français plutôt qu’à l’État allemand. Le vendredi 2 octobre, il a atteint 158,67 points de base, un point de base correspondant à 0,01 point de pourcentage (Reuters/MarketScreener).
Cet écart reflète les doutes sur la capacité du premier ministre Sébastien Lecornu à faire adopter un budget 2027 réduisant le déficit dans un Parlement divisé. Le lundi matin, ces inquiétudes orientaient encore les échanges : les investisseurs vendaient des obligations françaises et achetaient des titres allemands. Le taux français a ainsi progressé de 1,8 point de base, tandis que le taux allemand reculait de 2,3 (Reuters/LSE).
Le répit de mardi tient aussi à des facteurs mondiaux
En fin de matinée mardi, Reuters évaluait le taux français à 4,7526 % et le taux allemand à 3,4613 %, soit un écart d’environ 129 points de base (Reuters/Boursier). Une partie de cette baisse s’expliquait par des facteurs extérieurs à la France.
Le recul des prix du pétrole a apaisé les craintes d’inflation. Quand les investisseurs anticipent moins d’inflation, ils exigent une rémunération moindre pour détenir des obligations, ce qui fait baisser les taux dans plusieurs pays. Dans un relevé de Reuters, le taux français a perdu 15,3 points de base, contre 4,6 pour l’allemand et 4,4 pour le taux américain à dix ans (Reuters/LSE). La baisse plus marquée en France indique aussi que la prime propre au risque français s’est réduite.
L’Italie a suivi le mouvement français. Mardi à 10 h 31, Teleborsa relevait un taux italien de 4,51 % et un taux français de 4,75 %, contre 3,44 % pour l’Allemagne (Teleborsa/Repubblica). L’Espagne, elle, empruntait avec une prime moindre, malgré la convocation d’élections anticipées par le premier ministre Pedro Sánchez. Le même jour, son taux à dix ans s’établissait à 4,082 %, soit environ 63 points de base au-dessus du taux allemand (EFE). Ce relevé signale une pression bien plus faible qu’en France, sans indiquer dans quelle mesure la prime espagnole a évolué.
Pourquoi l’émission d’octobre reste coûteuse
La hausse des taux de marché ne modifie pas le coût des dettes déjà émises par la France. Ces obligations versent un coupon fixe, c’est-à-dire les intérêts annuels promis lors de leur émission. Quand les taux montent, leur prix sur le marché baisse : la perte revient aux investisseurs qui les revendent, pas à l’État.
Les nouvelles émissions obéissent à une autre logique. L’obligation à échéance 2036 verse un coupon fixé lors de sa première émission. Si les investisseurs exigent un rendement plus élevé, ils paient moins cher chaque obligation. La France devra tout de même rembourser sa valeur nominale à l’échéance et verser les coupons prévus jusque-là. En vendant le titre en octobre plutôt qu’en septembre, l’État a donc levé moins d’argent pour la même promesse de remboursement.
Le coût plus élevé est désormais fixé pour cette tranche de dette jusqu’en 2036. Son effet sur la charge totale d’intérêts dépendra des taux auxquels Paris empruntera lors des prochaines adjudications.
La Banque centrale européenne (BCE), qui fixe les taux d’intérêt de la zone euro, dispose depuis juillet 2022 d’un outil d’achat d’obligations pour contrer les mouvements de marché « injustifiés et désordonnés ». La BCE décide de l’utiliser ou non et peut s’abstenir si la pression vient des difficultés budgétaires d’un pays (BCE).
La dernière émission française de l’obligation à échéance 2036 a donc financé l’État à un taux supérieur à celui de septembre, et le rebond de mardi ne peut pas en modifier le coût. Une seule vente ne détermine pas la future charge de la dette : celle-ci dépendra des taux des prochaines adjudications, eux-mêmes liés au sort du budget de Sébastien Lecornu et aux marchés obligataires mondiaux, sur lesquels Paris n’a pas prise.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication