Volkswagen ne garde qu’un euro sur cent
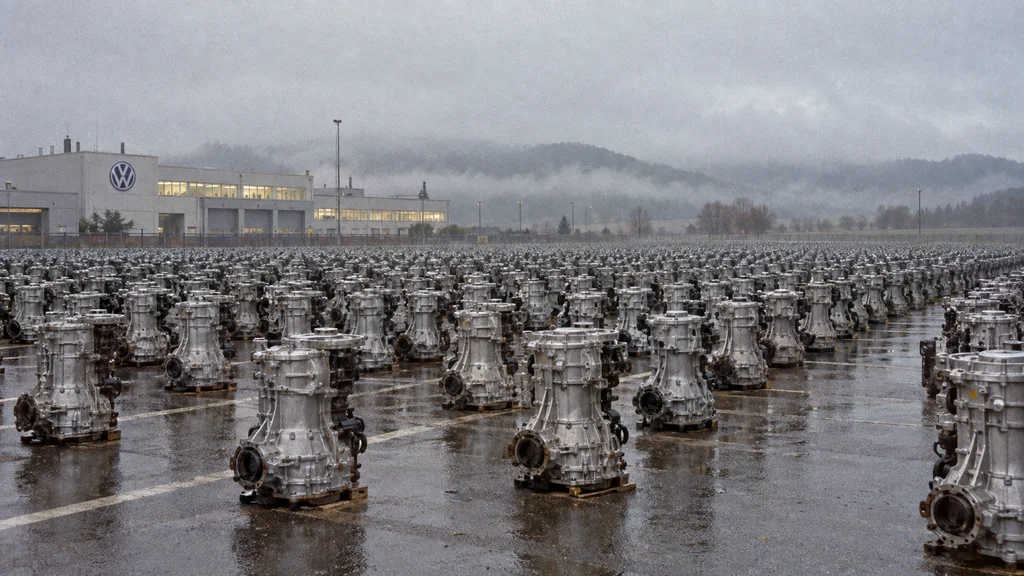
Volkswagen’s old machinery accumulates while its promised future waits.
Composition d image · tobriefDans ses nouvelles prévisions pour 2026, Volkswagen ne table plus que sur 1 % de marge opérationnelle, contre 4 à 5,5 % quelques semaines plus tôt. Environ 10 milliards d’euros de charges exceptionnelles expliqueraient l’écart. Le plan de transformation devra produire des économies avant que la facture ne devienne trop lourde.
Le constructeur allemand ne dispose plus que d’un euro de résultat opérationnel pour 100 euros de ventes. L’écart avec sa précédente prévision représente environ 10 milliards d’euros de charges exceptionnelles et pose la question centrale de son plan de redressement : les économies promises arriveront-elles assez vite pour financer la transformation ?
Où vont les 10 milliards d’euros
Environ 6 milliards d’euros correspondent à une dépréciation de Porsche. Selon les règles comptables internationales (EUR-Lex), une dépréciation signifie que la maison mère reconnaît qu’une filiale vaut moins que ce qui figure dans ses comptes. Volkswagen aurait revu à la baisse la valeur de Porsche après que la marque lui a transmis des hypothèses financières moins favorables à long terme (Volkswagen). Cette charge réduit immédiatement le bénéfice publié, sans entraîner pour autant une sortie de trésorerie de 6 milliards d’euros : aucune usine ne ferme et aucun salarié n’est licencié du seul fait de cette écriture.
Les autres charges pèseront, elles, sur la trésorerie. Les provisions pour restructuration, prévues par le même cadre comptable (EUR-Lex), couvrent les indemnités de départ, la conversion des usines et les règlements avec les fournisseurs, qui seront payés dans les prochaines années. La communication ad hoc de Volkswagen regroupe les coûts de restructuration, les charges liées à la Chine et d’autres éléments sans en publier le détail. Le montant exact à décaisser et son calendrier restent donc inconnus (Volkswagen).
Une fois ces charges retirées, Volkswagen estime sa performance sous-jacente à environ 4 % de marge opérationnelle. Le chiffre correspond au bas de l’ancienne fourchette, et non à son point médian. La faiblesse se concentre en Chine, où le groupe affronte le recul des ventes et une forte pression sur les prix (Volkswagen financial publications). Les charges exceptionnelles dominent les résultats publiés, mais c’est la Chine qui dira si Volkswagen abordera 2027 avec une activité suffisamment solide.
Les économies n’arriveront pas avant la facture
Le plan d’avenir de Volkswagen prévoit 135 milliards d’euros d’investissements et de recherche-développement entre 2027 et 2031, ainsi qu’une marge opérationnelle de 9 % en 2030 (Volkswagen, Volkswagen Future Plan). La direction présente les quelque 50 000 suppressions de postes comme une opération d’autofinancement : réduire les coûts aujourd’hui pour réinvestir les économies dans les véhicules électriques et les logiciels.
Selon des informations de Der Spiegel fondées sur des documents internes, la restructuration coûterait environ 16 milliards d’euros : 10 milliards pour les réductions d’effectifs et 6 milliards pour les usines. D’après le compte rendu d’AutoNext, les économies cumulées sur les salaires ne couvriraient pas cette facture avant le début de 2037 (AutoNext). Volkswagen n’a pas confirmé cette estimation, issue de documents ayant fuité plutôt que d’un calendrier publié.
Le calcul reste pourtant déterminant. Les économies annuelles peuvent commencer à financer les investissements avant que la restructuration ne soit entièrement amortie. Mais le calendrier cité laisse penser que le programme resterait globalement déficitaire en trésorerie au moment où Volkswagen est censé atteindre ses objectifs de marge pour 2030. Le groupe n’a publié aucun échéancier permettant de conclure le contraire.
Deux usines, deux avenirs
L’écart entre les sites auxquels Volkswagen a attribué des modèles électriques financés et ceux qui n’ont encore rien obtenu montre où se concentreront les coûts et les bénéfices de la restructuration.
Martorell, en Espagne, a commencé en juin 2026 la production en série de deux modèles électriques, après une conversion dont le coût dépasserait 3 milliards d’euros (Cinco Días). Une usine de cellules de batteries de PowerCo est en construction à Sagunto, à proximité (La Vanguardia). Le site dispose d’un produit financé, d’un fournisseur voisin et de salariés déjà mobilisés. Sa contrainte est désormais la demande : il a démarré avec une seule équipe, les commandes ne permettant pas encore d’en faire travailler trois.
Vrchlabí, en Tchéquie, se trouve dans la situation inverse. L’usine produisait des transmissions pour moteurs thermiques, mais Volkswagen n’a annoncé aucun modèle électrique appelé à lui succéder. Les fournisseurs tchèques signalent déjà une baisse de plusieurs dizaines de pour cent des commandes liées au groupe (Novinky). Dans le même pays, Mladá Boleslav dispose d’un nouvel atelier de 205 millions d’euros consacré aux systèmes de batteries (Škoda). L’investissement et l’incertitude coexistent donc dans un même pays, parfois à quelques centaines de kilomètres de distance.
Ce que disent les chiffres
Volkswagen n’a pas démontré que les économies de restructuration arriveront assez tôt pour financer son plan à l’horizon 2030. La seule estimation de retour sur investissement disponible publiquement, fondée sur des documents internes rapportés par la presse et non sur un calendrier officiel du groupe, repousse ce point à 2037. L’examen de la structure de production, attendu d’ici la mi-2027, déterminera quels sites recevront un modèle électrique et lesquels perdront leur raison d’être. D’ici là, l’avenir de chaque usine dépourvue de successeur financé restera en suspens.
Details about this article
- Model:
- claude-opus-4-6
- Generated:
- 9/19/2026, 1:40:38 AM
- Pipeline run:
- eu_pipeline_20260919_005005
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication