Il debito francese al 4,93% è già fissato
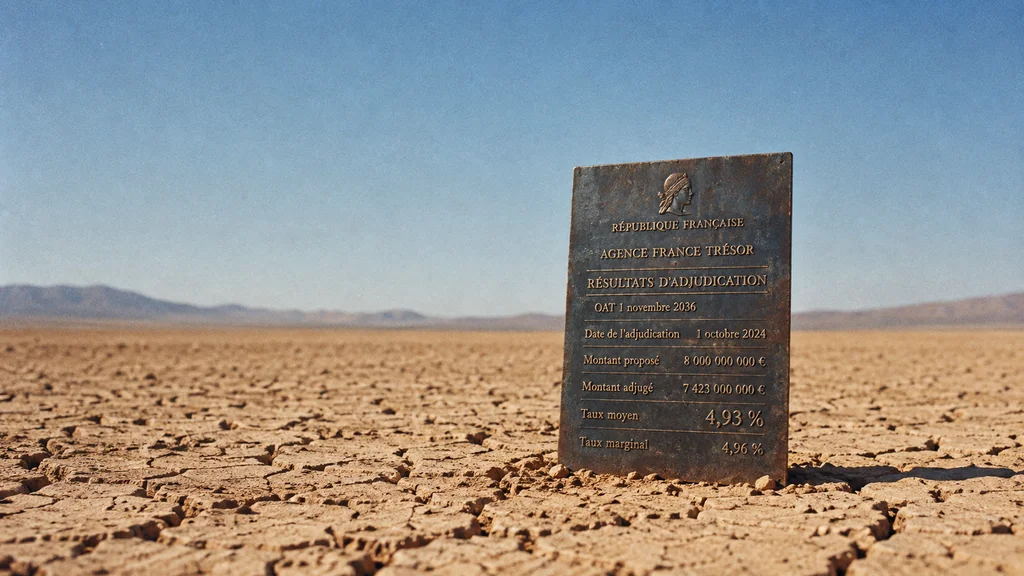
France’s October borrowing cost stays fixed as market yields retreat.
Composizione immagine · tobriefIl 1° ottobre la Francia ha collocato 6,271 miliardi di euro di un titolo con scadenza a novembre 2036, a un rendimento medio del 4,93%, contro il 4,23% ottenuto il 3 settembre vendendo lo stesso titolo (auction result/Boursorama). I rendimenti di mercato hanno raggiunto il picco il giorno dopo, quando quello decennale francese è arrivato al 4,993% (Reuters/MarketScreener), per poi scendere. La flessione, però, non può cambiare il prezzo accettato dalla Francia all’asta di ottobre.
Il rendimento è il ritorno annuo che gli investitori chiedono per detenere un’obbligazione al suo prezzo di mercato. Lo spread è la differenza tra il rendimento francese e quello tedesco: misura il premio aggiuntivo richiesto per prestare denaro a Parigi anziché a Berlino. Venerdì 2 ottobre il divario ha toccato 158,67 punti base, ciascuno pari allo 0,01 per cento (Reuters/MarketScreener).
A pesare sullo spread sono i dubbi sulla capacità del premier Sébastien Lecornu di far approvare da un Parlamento diviso un bilancio per il 2027 che riduca il deficit; la pressione è cresciuta nel corso della scorsa settimana, come abbiamo seguito (To Brief). Lunedì mattina quei dubbi continuavano a orientare gli scambi: gli investitori vendevano titoli francesi e compravano quelli tedeschi, facendo salire il rendimento francese di 1,8 punti base e scendere quello tedesco di 2,3 (Reuters/LSE).
Il sollievo di martedì è arrivato in parte dai mercati globali
Nella tarda mattinata di martedì Reuters indicava il rendimento francese al 4,7526% e quello tedesco al 3,4613%, con uno spread di circa 129 punti base (Reuters/Boursier). Una parte della flessione dipendeva da fattori estranei a Parigi.
Il calo del petrolio ha attenuato i timori d’inflazione. Se gli investitori si aspettano un’inflazione più bassa, chiedono una compensazione minore per detenere obbligazioni e i rendimenti scendono in diversi Paesi. In una rilevazione di Reuters, il rendimento francese è calato di 15,3 punti base, quello tedesco di 4,6 e il decennale statunitense di 4,4 (Reuters/LSE). La discesa più marcata in Francia indica che si è ridotto anche il premio specifico richiesto al Paese.
L’Italia si è mossa in scia alla Francia. Martedì alle 10.31 Teleborsa indicava i rendimenti italiani al 4,51% e quelli francesi al 4,75%, contro il 3,44% della Germania (Teleborsa/Repubblica). La Spagna pagava un premio più contenuto, benché il premier Pedro Sánchez abbia indetto elezioni anticipate. Lo stesso giorno il rendimento decennale spagnolo era al 4,082%, circa 63 punti base sopra quello tedesco (EFE). Il dato segnala una pressione molto inferiore a quella sulla Francia, ma non permette di misurare quanto sia cambiato il premio richiesto alla Spagna.
Perché il titolo venduto a ottobre resta costoso
L’aumento dei rendimenti di mercato non cambia il costo del debito che la Francia ha già emesso. Quei titoli pagano una cedola fissa, cioè gli interessi annui promessi al momento della vendita. Quando i rendimenti salgono, il prezzo di mercato delle obbligazioni scende: la perdita ricade sugli investitori che le vendono, non sul governo.
Per i nuovi prestiti il meccanismo è diverso. Il titolo con scadenza nel 2036 paga una cedola fissata al momento della prima emissione; se gli investitori chiedono un rendimento più alto, pagano meno per ogni obbligazione. Alla scadenza la Francia dovrà comunque restituire l’intero valore nominale e, fino ad allora, versare tutte le cedole. Vendere il titolo a ottobre a un rendimento superiore a quello di settembre ha quindi fruttato meno denaro a fronte dello stesso impegno di rimborso.
Per questa quota del debito il costo più alto resterà fissato fino al 2036. L’effetto sulla spesa totale per interessi dipenderà dai rendimenti che Parigi dovrà affrontare nelle numerose aste ancora in programma.
La BCE, la Banca centrale europea che fissa i tassi per l’eurozona, dispone di uno strumento lanciato nel luglio 2022 per acquistare i titoli di un Paese e contrastare movimenti di mercato «ingiustificati e disordinati». Spetta alla BCE decidere se attivarlo, e potrebbe non intervenire quando la pressione deriva dai problemi di bilancio di un singolo Paese (ECB).
Con l’ultima vendita del titolo con scadenza nel 2036, la Francia si è finanziata a un rendimento superiore a quello dell’asta di settembre sullo stesso titolo; il rialzo di martedì non può modificare quel costo. Una singola asta non basta a stabilire quanto peserà il debito francese: dipenderà dai rendimenti delle prossime emissioni, che a loro volta risentiranno sia del destino del bilancio di Lecornu sia dei mercati obbligazionari globali, sui quali Parigi non ha controllo.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication