Frankrijk legt 4,93% obligatierente vast
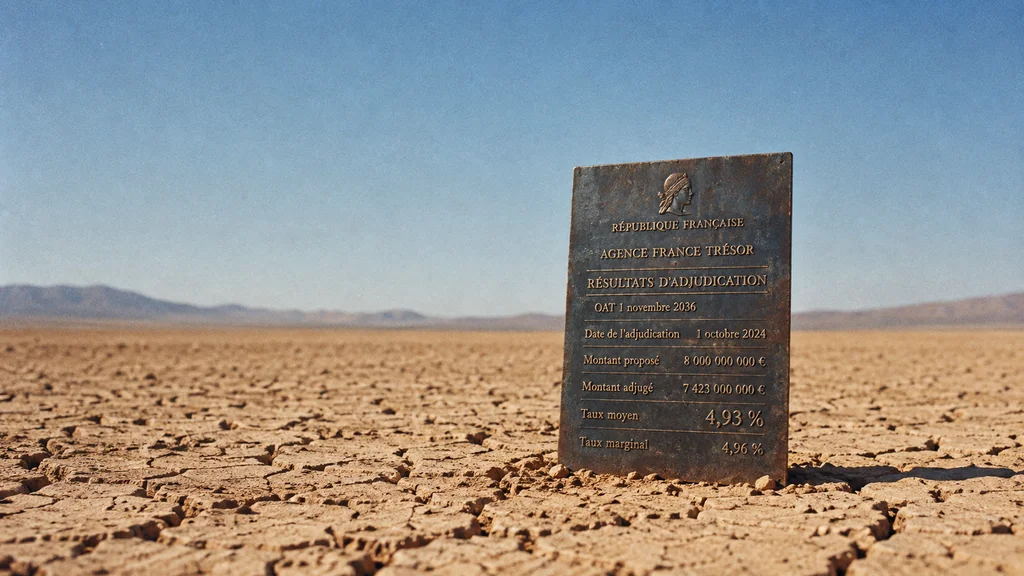
France’s October borrowing cost stays fixed as market yields retreat.
Beeldcompositie · tobriefOp 1 oktober haalde Frankrijk met een obligatie die in november 2036 afloopt € 6,271 miljard op tegen een gemiddeld rendement van 4,93%. Bij de verkoop van dezelfde obligatie op 3 september was dat nog 4,23% (veilingresultaat/Boursorama). De marktrentes bereikten de volgende dag hun piek: de Franse tienjaarsrente liep op tot 4,993% (Reuters/MarketScreener). Sindsdien zijn de rentes gedaald. Aan de prijs die Frankrijk bij de oktoberveiling accepteerde, verandert dat niets.
Het rendement is de jaarlijkse vergoeding die beleggers eisen om een obligatie tegen de huidige prijs aan te houden. Het renteverschil is de Franse rente min de Duitse. Het laat zien hoeveel extra vergoeding beleggers willen voor een lening aan Parijs in plaats van Berlijn. Op vrijdag 2 oktober liep dat verschil op tot 158,67 basispunten. Eén basispunt is 0,01 procentpunt (Reuters/MarketScreener).
Achter het verschil zitten twijfels of premier Sébastien Lecornu een begroting voor 2027, gericht op het terugdringen van het tekort, door een verdeeld parlement kan loodsen. Die druk liep vorige week al op, zoals we bij To Brief beschreven (To Brief). Maandagochtend stuurden die twijfels de handel nog steeds. Beleggers verkochten Franse obligaties en kochten Duitse, waardoor de Franse rente met 1,8 basispunt steeg en de Duitse met 2,3 basispunten daalde (Reuters/LSE).
De opluchting van dinsdag kwam deels van buiten Frankrijk
Volgens Reuters stond de Franse rente dinsdag tegen het einde van de ochtend op 4,7526% en de Duitse op 3,4613%. Het verschil bedroeg daarmee ongeveer 129 basispunten (Reuters/Boursier). Een deel van de daling had niets met Parijs te maken.
De olieprijs daalde en de zorgen over inflatie namen af. Als beleggers minder inflatie verwachten, hebben ze ook minder compensatie nodig om obligaties aan te houden. Daardoor daalden de rentes in veel landen. In een momentopname van Reuters zakte de Franse rente met 15,3 basispunten, de Duitse met 4,6 en de Amerikaanse tienjaarsrente met 4,4 (Reuters/LSE). De Franse rente daalde sterker dan de andere twee, wat erop wijst dat ook de Franse risicopremie kleiner werd.
Italië bewoog mee met Frankrijk. Teleborsa noteerde dinsdag om 10.31 uur een Italiaanse rente van 4,51% en een Franse van 4,75%, tegenover 3,44% voor Duitsland (Teleborsa/Repubblica). Spanje betaalde een kleinere risicopremie, hoewel premier Pedro Sánchez vervroegde verkiezingen heeft uitgeschreven. De Spaanse tienjaarsrente stond die dag op 4,082%, ongeveer 63 basispunten boven de Duitse (EFE). Dat wijst op veel minder druk op Spanje dan op Frankrijk, al laat dit cijfer niet zien hoeveel de Spaanse risicopremie is veranderd.
Waarom de oktoberveiling duur blijft
Hogere marktrentes veranderen niets aan de kosten van de schuld die Frankrijk al heeft uitgegeven. Op die obligaties betaalt de staat een vaste coupon: de jaarlijkse rente die bij de verkoop is afgesproken. Als de marktrente stijgt, daalt de marktprijs van de obligatie. Het verlies komt terecht bij beleggers die verkopen, niet bij de overheid.
Nieuwe leningen werken anders. De coupon op de obligatie die in 2036 afloopt, staat vast sinds de eerste uitgifte. Als beleggers een hoger rendement eisen, betalen ze minder voor elke obligatie. Frankrijk moet bij afloop nog steeds de volledige nominale waarde terugbetalen en tot die tijd alle coupons voldoen. Door de obligatie in oktober tegen een hoger rendement te verkopen dan in september, haalde Frankrijk dus minder geld op voor dezelfde terugbetalingsverplichting.
Voor dit deel van de staatsschuld ligt de hogere financieringslast nu vast tot 2036. Wat dat doet met de totale rentelasten van Frankrijk hangt af van de rentes bij de vele veilingen die nog volgen.
De ECB beschikt over een instrument dat in juli 2022 is ingevoerd om staatsobligaties op te kopen en zo "ongerechtvaardigde en wanordelijke" marktbewegingen tegen te gaan. De ECB beslist zelf of ze het inzet. Ze kan terughoudend zijn als de druk voortkomt uit de begrotingsproblemen van een land (ECB).
Met de laatste verkoop van de obligatie die in 2036 afloopt, leende Frankrijk tegen een hogere rente dan bij de verkoop van dezelfde obligatie in september. De opleving van dinsdag kan die uitkomst niet terugdraaien. Eén veiling bepaalt niet hoe hoog de Franse rentelasten uiteindelijk worden. Dat hangt af van de rentes bij toekomstige veilingen, die zowel de toekomst van Lecornu's begroting als de wereldwijde obligatiemarkten volgen. Die laatste heeft Parijs niet in de hand.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication