Prancūzijos 4.93% skolinimosi kaina užfiksuota
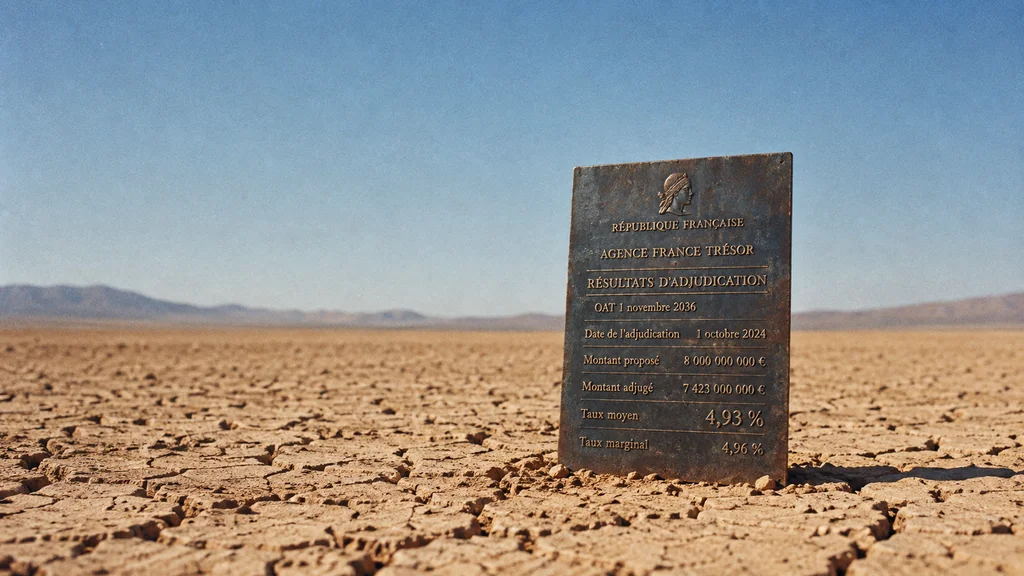
France’s October borrowing cost stays fixed as market yields retreat.
Vaizdo kompozicija · tobriefSpalio 1 d. Prancūzija pardavė obligacijų už 6,271 mlrd. €, kurių išpirkimo terminas – 2036 m. lapkritis. Vidutinis jų pajamingumas siekė 4,93 %, palyginti su 4,23 % per rugsėjo 3 d. vykusį tos pačios emisijos aukcioną (aukciono rezultatai / Boursorama). Rinkos pajamingumas aukščiausią tašką pasiekė kitą dieną, kai Prancūzijos dešimties metų obligacijų pajamingumas pakilo iki 4,993 % (Reuters / MarketScreener), o vėliau sumažėjo. Tačiau šis kritimas negali pakeisti spalio aukcione užfiksuotos skolinimosi kainos.
Obligacijos pajamingumas – metinė grąža, kurios investuotojai reikalauja ją laikydami už dabartinę kainą. Pajamingumų skirtumas skaičiuojamas iš Prancūzijos pajamingumo atėmus Vokietijos. Jis rodo, kokio papildomo pajamingumo investuotojai reikalauja skolindami Prancūzijai, palyginti su Vokietija. Spalio 2 d., penktadienį, šis skirtumas pasiekė 158,67 bazinio punkto; vienas bazinis punktas lygus 0,01 procentinio punkto (Reuters / MarketScreener).
Skirtumą didina abejonės, ar ministrui pirmininkui Sebastjenui Lekorniui pavyks susiskaldžiusiame parlamente priimti 2027 m. biudžetą, numatantį mažinti deficitą. Apie šio politinio spaudimo augimą rašėme ir praėjusią savaitę (To Brief). Pirmadienio rytą šios abejonės ir toliau lėmė investuotojų sandorius: jie pardavinėjo Prancūzijos obligacijas ir pirko Vokietijos, todėl Prancūzijos pajamingumas pakilo 1,8 bazinio punkto, o Vokietijos sumažėjo 2,3 (Reuters / LSE).
Antradienio atokvėpį iš dalies lėmė pasaulinės tendencijos
Antradienį vėlyvą rytą „Reuters“ nurodė, kad Prancūzijos obligacijų pajamingumas siekė 4,7526 %, Vokietijos – 3,4613 %, o jų skirtumas sudarė apie 129 bazinius punktus (Reuters / Boursier). Dalis pajamingumų kritimo nebuvo susijusi su Prancūzija.
Naftos kainoms smukus, sumažėjo ir infliacijos lūkesčiai. Tikėdamiesi mažesnės infliacijos, investuotojai reikalauja mažesnės grąžos už obligacijas, todėl pajamingumai krito daugelyje šalių. Viename „Reuters“ duomenų pjūvyje Prancūzijos pajamingumas sumažėjo 15,3 bazinio punkto, Vokietijos – 4,6, o JAV dešimties metų obligacijų – 4,4 (Reuters / LSE). Prancūzijos pajamingumas krito labiau nei kitų šalių, vadinasi, susitraukė ir jos rizikos priemoka.
Italijos obligacijų pajamingumas kito panašiai kaip Prancūzijos. Antradienį 10:31 val. „Teleborsa“ nurodė, kad Italijos pajamingumas siekė 4,51 %, Prancūzijos – 4,75 %, o Vokietijos – 3,44 % (Teleborsa / Repubblica). Ispanija skolinosi už mažesnę rizikos priemoką, nors ministras pirmininkas Pedras Sančesas paskelbė pirmalaikius rinkimus. Tą pačią dieną Ispanijos dešimties metų obligacijų pajamingumas siekė 4,082 % – maždaug 63 baziniais punktais daugiau nei Vokietijos (EFE). Šie duomenys rodo, kad spaudimas Ispanijai buvo gerokai mažesnis nei Prancūzijai, tačiau iš jų negalima spręsti, kaip pasikeitė Ispanijos rizikos priemoka.
Kodėl spalio aukcione užfiksuota kaina nesikeis
Rinkos pajamingumų augimas nekeičia jau išleistos Prancūzijos skolos kainos. Už šias obligacijas mokamas fiksuotas kuponas – kasmetinės palūkanos, nustatytos jas parduodant. Pajamingumui kylant, obligacijų rinkos kaina krinta. Nuostolį patiria jas parduodantys investuotojai, o ne valstybė.
Naujai skolinantis veikia kitaip. 2036 m. obligacijų emisijos kuponas nustatytas jas išleidžiant pirmą kartą. Investuotojams reikalaujant didesnio pajamingumo, už kiekvieną obligaciją jie moka mažiau. Prancūzija vis tiek privalo išmokėti visą nominaliąją vertę išpirkimo dieną ir iki tol mokėti kiekvieną kuponą. Todėl spalio aukcione, palyginti su rugsėjo aukcionu, pardavusi obligacijas su didesniu pajamingumu, Prancūzija už tą patį įsipareigojimą gavo mažiau lėšų.
Šios skolos dalies didesnė skolinimosi kaina jau užfiksuota iki 2036 m. Jos poveikis bendroms Prancūzijos palūkanų išlaidoms priklausys nuo pajamingumo per daugelį dar laukiančių aukcionų.
Europos Centrinis Bankas (ECB), nustatantis palūkanų normas euro zonoje, nuo 2022 m. liepos turi priemonę, leidžiančią pirkti kurios nors šalies obligacijas ir taip stabdyti „nepagrįstus ir netvarkingus“ rinkos pokyčius. ECB pats sprendžia, ar ją pasitelkti, ir gali susilaikyti, jei spaudimą lemia pačios šalies biudžeto problemos (ECB).
Naujausiame 2036 m. obligacijų aukcione Prancūzija pasiskolino brangiau nei rugsėjį parduodama tos pačios emisijos obligacijas. Antradienį obligacijų pajamingumams smukus, šis aukciono rezultatas nepasikeitė. Vienas aukcionas dar nenulemia, kokia bus bendra Prancūzijos skolos aptarnavimo kaina. Ji priklausys nuo pajamingumo būsimuose aukcionuose, kuriems įtakos turės ir Lekornio biudžeto likimas, ir pasaulinės obligacijų rinkos, kurių Paryžius nekontroliuoja.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication