Francie prodala dluhopisy s výnosem 4.93%
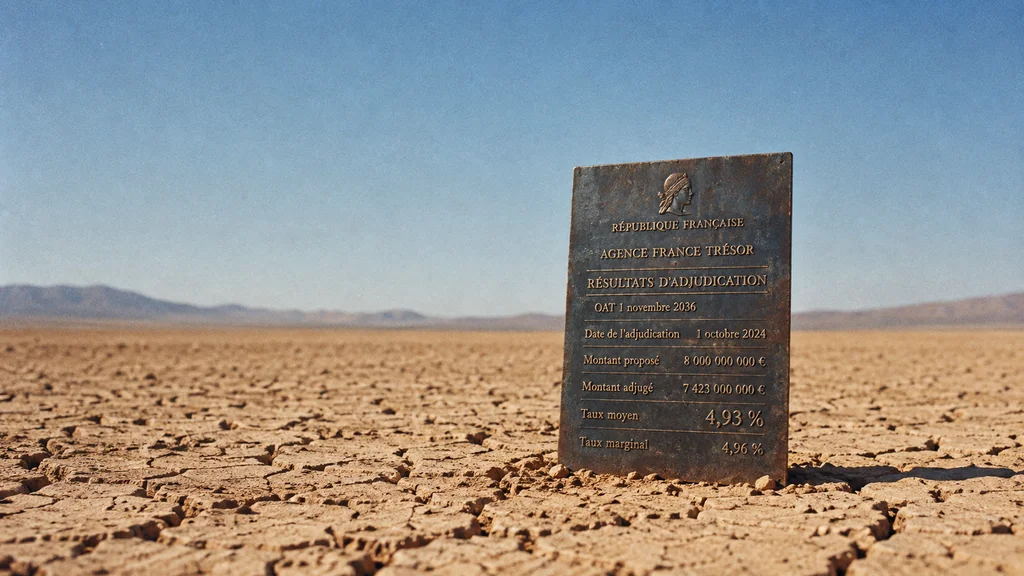
France’s October borrowing cost stays fixed as market yields retreat.
Kompozice obrazu · tobriefPři aukci 1. října získala Francie za dluhopis splatný v listopadu 2036 celkem 6,271 mld. EUR. Průměrný výnos činil 4,93 %, zatímco při prodeji stejného dluhopisu 3. září dosáhl 4,23 % (výsledek aukce/Boursorama). Tržní výnosy dosáhly vrcholu následující den, kdy výnos desetiletého francouzského dluhopisu vystoupal na 4,993 % (Reuters/MarketScreener), a od té doby klesají. Tento pokles už nemůže změnit cenu, za kterou Francie dluhopis v říjnu prodala.
Výnos udává roční zhodnocení, které investoři požadují za držení dluhopisu při jeho aktuální ceně. Spread je rozdíl mezi výnosem francouzského a německého dluhopisu. Ukazuje přirážku, kterou investoři požadují za půjčku Paříži oproti Berlínu. V pátek 2. října dosáhl 158,67 bazického bodu; jeden bazický bod odpovídá 0,01 procentního bodu (Reuters/MarketScreener).
Investory znejišťuje, zda premiér Sébastien Lecornu dokáže v rozděleném parlamentu prosadit rozpočet na rok 2027 zaměřený na snížení schodku. Tlak, který se minulý týden stupňoval, jsme sledovali v tomto článku To Brief. Ještě v pondělí ráno se obavy promítaly do obchodování: investoři prodávali francouzské dluhopisy a nakupovali německé. Výnos francouzských dluhopisů proto stoupl o 1,8 bazického bodu, zatímco německý klesl o 2,3 (Reuters/LSE).
Úterní úleva měla i globální příčiny
V úterý později dopoledne Reuters uváděl francouzský výnos 4,7526 % a německý 3,4613 %, rozdíl tedy činil zhruba 129 bazických bodů (Reuters/Boursier). Část poklesu způsobily faktory mimo Francii.
Zlevnění ropy zmírnilo obavy z inflace. Při nižším očekávaném růstu cen investoři požadují menší kompenzaci za držení dluhopisů, takže jejich výnosy klesaly v řadě zemí. V jednom z přehledů Reuters klesl francouzský výnos o 15,3 bazického bodu, německý o 4,6 a americký desetiletý o 4,4 (Reuters/LSE). Francouzský výnos klesl výrazněji než ostatní, a zmenšila se tak i přirážka spojená s rizikem Francie.
Podobně se vyvíjela Itálie. Teleborsa v úterý v 10:31 uváděla italský výnos 4,51 %, francouzský 4,75 % a německý 3,44 % (Teleborsa/Repubblica). Španělsko si půjčovalo s nižší přirážkou, přestože premiér Pedro Sánchez vyhlásil předčasné volby. Jeho desetiletý výnos ten den činil 4,082 %, tedy asi o 63 bazických bodů více než německý (EFE). Tato čísla ukazují na výrazně menší tlak na Španělsko než na Francii, neříkají však, o kolik se španělská přirážka změnila.
Proč jsou náklady z říjnové aukce stále vysoké
Růst tržních výnosů nemění náklady dluhu, který Francie už vydala. Její dluhopisy vyplácejí pevný kupón, tedy každoroční úrok stanovený při jejich prodeji. Když tržní výnosy stoupnou, cena těchto dluhopisů klesne. Ztrátu nesou investoři, kteří je prodají, nikoli vláda.
U nového dluhu je mechanismus jiný. Dluhopis se splatností v roce 2036 má kupón stanovený při prvním vydání. Když investoři požadují vyšší výnos, zaplatí za každý dluhopis méně. Francie však musí při splatnosti vrátit celou jmenovitou hodnotu a do té doby vyplácet všechny kupóny. Při říjnovém výnosu proto získala za stejný závazek méně peněz než při zářijové aukci.
Vyšší náklady se tak u této části dluhu zafixovaly až do roku 2036. Jejich dopad na celkový účet za úroky bude záviset na výnosech, které Paříž nabídne v mnoha dalších aukcích.
Evropská centrální banka (ECB), která stanovuje úrokové sazby v eurozóně, má od července 2022 nástroj pro nákup dluhopisů jednotlivých zemí. Má bránit „neopodstatněným a neuspořádaným“ pohybům na trhu. O jeho použití rozhoduje ECB a její ochota zasáhnout může být omezená, pokud tlak vycházejí z rozpočtových problémů samotné země (ECB).
Říjnová aukce dluhopisu se splatností v roce 2036 přinesla Francii dražší financování než zářijový prodej stejného dluhopisu; úterní růst cen už sjednané podmínky nezmění. Jediná aukce neurčuje, jak velký bude celkový účet za francouzský dluh. Ten se bude odvíjet od výnosů v dalších aukcích, které ovlivní jak osud Lecornova rozpočtu, tak vývoj na světových dluhopisových trzích, nad nimiž Paříž nemá kontrolu.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication