Frankreich platziert 12 Milliarden Euro zu höheren Zinsen
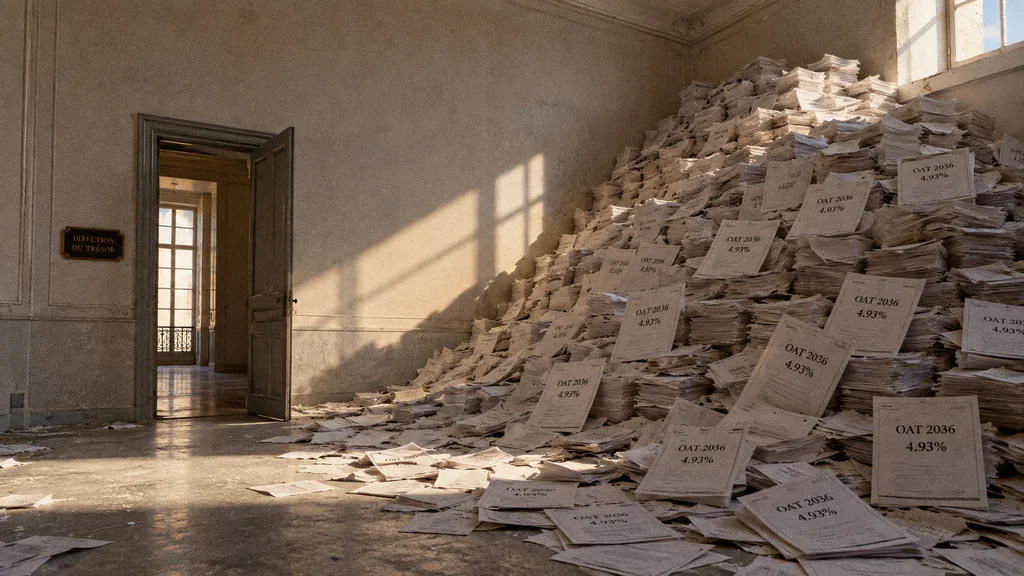
France finds buyers today; higher borrowing costs gather with each sale.
Bildkomposition · tobriefFrankreich findet an den Anleihemärkten weiterhin Käufer, doch die Finanzierung verteuert sich. Am 1. Oktober platzierte die staatliche Schuldenagentur sämtliche angebotenen langfristigen Anleihen im Volumen von 11,999 Mrd. EUR; die Gebote summierten sich auf 27,487 Mrd. EUR (ABC Bourse, Reuters-Auktionstabelle). Für eine im November 2036 fällige Anleihe verlangten die Käufer eine Rendite von 4,93 Prozent; bei der vorherigen Auktion derselben Anleihe am 3. September waren es 4,23 Prozent (Reuters-Auktionstabelle).
Die Rendite gibt an, welchen jährlichen Ertrag Anleger gemessen am Kaufpreis erzielen. Der Kupon, also der feste Jahreszins, den Frankreich zusagt, blieb unverändert. Anleger zahlten für jede Anleihe weniger, wodurch die Rendite stieg und Frankreich das aufgenommene Geld teurer zu stehen kommt.
Finanzminister Roland Lescure stellte den Verkauf als Beleg für das fortbestehende Vertrauen der Anleger in Frankreich dar. Ein Stratege von Natixis Investment Managers sagte dem Le Monde, das Gebotsvolumen liege mit mehr als dem Doppelten des Angebots am unteren Rand des Üblichen (Le Monde). Die Auktion belegt weniger ein allgemeines Vertrauen als zunächst einmal, dass Frankreich an diesem Morgen zu einem höheren Preis Käufer fand.
Warum der Abstand zu Deutschland wächst
Auch am Sekundärmarkt, an dem bereits ausgegebene Anleihen gehandelt werden, stieg die Rendite französischer zehnjähriger Staatsanleihen am 1. Oktober auf fast 5 Prozent (La Tribune). Einen Tag später überschritt der Renditeabstand zwischen Frankreich und Deutschland bei zehnjährigen Anleihen 150 Basispunkte, also 1,5 Prozentpunkte; so groß war er seit Ende 2011 nicht mehr (Reuters).
Ein Teil der Bewegung ging von Deutschland aus. Bundesanleihen legten entgegen dem allgemeinen Markttrend zu, weil Anleger einen sicheren Anlageort suchten (dpa-AFX); steigende Kurse drücken die Renditen. Der größere Abstand spiegelt deshalb sowohl die Nachfrage nach deutschen Papieren als auch die Sorgen um Frankreich wider. Wie sich der Ausverkauf auf weitere Märkte ausbreitete, haben wir bereits in einer früheren Berichterstattung nachgezeichnet.
Wie höhere Zinsen den Haushalt erreichen
Die meisten französischen Staatsanleihen haben feste Kupons. Höhere Renditen verändern daher nicht die Zinsen bereits verkaufter Papiere. Für jede neue Anleihe gilt der Preis, der bei ihrer Ausgabe festgelegt wird. Die Belastung wächst, wenn alte Anleihen fällig werden und Frankreich sie zu den dann geltenden Zinsen ersetzt. 2027 werden rund 197,4 Mrd. EUR fällig (AFT).
Ein dauerhafter Zinsanstieg verteuert die Verschuldung deshalb mit jedem Jahr stärker. Eine Analyse des französischen Senats zu einem solchen Szenario zeigte, dass die zusätzlichen Zinskosten mit der fortschreitenden Refinanzierung zunähmen (Französischer Senat). Die Berechnungen hängen von der angenommenen Höhe des Zinsanstiegs ab und sind daher keine Prognose für die Entwicklung in dieser Woche.
Schon ohne einen weiteren Anstieg ist die Zinslast hoch. Die Regierung rechnet mit einem Anstieg der Zinskosten von 79,2 Mrd. EUR im Jahr 2026 auf 91,2 Mrd. EUR 2027 (Französische Regierung). Diese Prognose beruht auf den Annahmen der Regierung; die Auktion dieser Woche hat sie nicht verursacht.
Klare Gewinner der Neuemission sind die Käufer der Anleihen: Sie erhalten über Jahre die höhere Rendite, sofern Frankreich seine Zahlungen leistet. Die zusätzliche Belastung trifft den Haushalt. Premierminister Sébastien Lecornu will das Defizit, also die jährliche Lücke zwischen Ausgaben und Einnahmen, 2027 von 5,4 Prozent auf 5,0 Prozent der Wirtschaftsleistung senken, während die Schuldenquote auf etwa 121,7 Prozent steigt (Haushaltsdossier).
Beschäftigte im öffentlichen Dienst und die meisten Rentner sollen einen Teil der Konsolidierung durch eingefrorene Gehälter und Renten tragen; hinzu kommen neue Steuern (Reuters). Die unabhängige französische Haushaltsaufsicht hält die Wachstumsprognose der Regierung von rund 1,0 Prozent für optimistisch; das Defizitziel sei eher eine Untergrenze (Le Monde). Ein höheres Defizit bedeutet, dass Frankreich mehr Anleihen zum neuen Preis verkaufen muss.
Frankreich hat derzeit keine Mühe, Kreditgeber zu finden. Bleiben die Renditen in der Nähe des Niveaus dieser Woche, sichert jede Refinanzierung für Jahre höhere Zinsen, und die Zinslast steigt mit jeder fälligen Anleihe. Wie stark sie zunimmt, hängt davon ab, wo die Zinsen stehen, wenn die 197,4 Mrd. EUR fällig werden. Lecornus Regierung und das gespaltene Parlament, das den Haushalt verabschieden muss, werden dann entscheiden müssen, wie sie die Kosten auffangen: mit tieferen Einschnitten bei Löhnen und Renten, höheren Steuern oder zusätzlicher Verschuldung zu höheren Zinsen.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/3/2026, 2:06:45 AM
- Pipeline run:
- eu_pipeline_20261003_005006
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication