El plan francés de 54.000 millones hace aguas
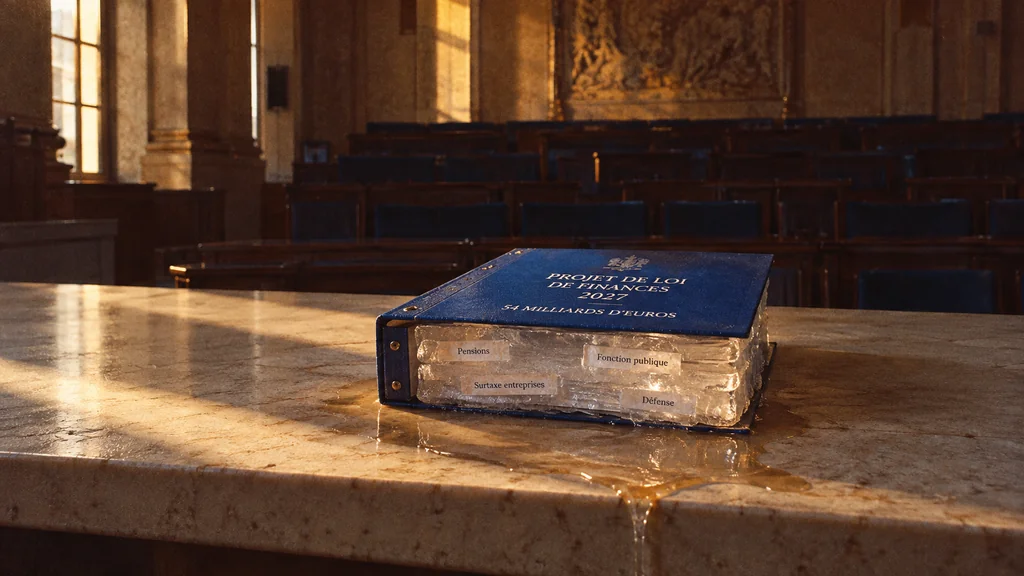
France’s missing savings dissolve in the warmth of official assumptions.
Composición de imagen · tobriefFrancia asegura que necesita ahorrar 54.000 millones de euros para reducir su déficit al 5% del PIB en 2027 (La Dépêche). Sin embargo, el Gobierno no ha identificado recortes de gasto o subidas de impuestos concretos por ese importe. Solo ha detallado una parte. El resto procede de un punto de partida peor y de la erosión silenciosa que la inflación ejerce sobre lo que se paga a trabajadores y pensionistas. Como ya señalamos cuando se anunció el paquete (To Brief), una Asamblea Nacional fragmentada no ofrece ninguna mayoría garantizada para aprobarlo.
Cómo 30.000 millones se convirtieron en 54.000
El debate del Gobierno anterior giraba en torno a unos 30.000 millones de euros. Entonces, el déficit previsto si no se modificaba ninguna política se situaba en torno al 5,7% del PIB. El equipo del primer ministro Lecornu calcula ahora que esa cifra superaría el 6,5% (European Commission, Budget Ministry). Aplicado a una economía francesa de aproximadamente 2,9 billones de euros (Eurostat), ese empeoramiento del punto de partida explica la mayor parte del salto de 30.000 a 54.000 millones. No se ha publicado una explicación detallada, partida por partida, del incremento.
El Gobierno prevé un crecimiento real del PIB del 1% y una inflación del 1,8% en 2027 (French Economy Ministry). Esas previsiones de inflación importan. Las pensiones francesas están indexadas legalmente a los precios, de modo que congelarlas permite ahorrar al Estado lo que la inflación habría añadido. Parte del «esfuerzo» consiste en dejar que la subida de precios haga el recorte.
Los pensionistas y los empleados públicos asumen los costes más claros
La principal medida identificada para los hogares afecta a los pensionistas y asciende a unos 6.000 millones de euros (Le Monde). El Parlamento tendrá que elegir entre dos instrumentos muy distintos. La primera opción es congelar todas las pensiones o actualizarlas por debajo de la inflación, de modo que los ingresos de cada jubilado pierdan poder adquisitivo. La segunda consiste en eliminar la desgravación del 10% en el impuesto sobre la renta de las pensiones, lo que concentraría el impacto en quienes tienen ingresos suficientes para tributar (LCP). Una misma cifra puede traducirse en dos distribuciones del coste completamente distintas.
Los funcionarios afrontan la congelación del índice salarial, la base monetaria común que se utiliza para calcular las retribuciones del sector público. El ahorro presupuestario sería de unos 2.000 millones de euros (La Dépêche). Para los trabajadores, el efecto sería una pérdida salarial en términos reales, ya que sus sueldos permanecerían congelados mientras el Gobierno prevé una subida de precios del 1,8%.
En el ámbito empresarial, el recargo temporal sobre las grandes compañías bajaría de unos 8.000 millones a 5.000 millones de euros (Budget Ministry). Las grandes empresas pagarían más que si el gravamen desapareciera por completo, pero menos que en la actualidad. El Gobierno contabiliza como ahorro la diferencia con respecto a la supresión total del recargo. Mientras tanto, Defensa recibiría 6.400 millones de euros adicionales (Le Monde). El patrón es claro: la contención identificable recae sobre los hogares y los empleados públicos, mientras se alivia la carga fiscal de las empresas.
¿Se lo creen los mercados?
El 18 de septiembre, la diferencia entre el coste de financiación de Francia y el de Alemania a diez años alcanzó los 100 puntos básicos —un punto porcentual completo— por primera vez desde 2012 (Boursorama/Reuters, Borsa Italiana). Ese diferencial, es decir, el interés adicional que los inversores exigen por el riesgo político y presupuestario francés frente al bono alemán de referencia, lleva meses ampliándose. El Tribunal de Cuentas francés calcula que para estabilizar realmente la ratio de deuda sería necesario situar el déficit cerca del 2,8% del PIB (Cour des comptes). El objetivo del 5% ralentiza el deterioro, pero no lo detiene.
El procedimiento de déficit excesivo de la UE obliga a Francia a situar el déficit por debajo del 3% del PIB, siguiendo la senda fijada en las recomendaciones del Consejo. Bruselas puede dejar al descubierto la distancia entre la promesa y el plan, pero no reunir los votos parlamentarios necesarios para cerrarla.
Los proyectos presupuestarios deben presentarse el 30 de septiembre y después serán evaluados de forma independiente por el Haut Conseil des finances publiques, el organismo fiscal que comprueba si las cuentas del Gobierno cuadran. Esa será la primera prueba real. Hasta entonces, Francia ha anunciado un objetivo de déficit y una lista parcial de medidas cuyos costes más visibles recaen sobre pensionistas y empleados públicos. Una parte considerable de los 54.000 millones restantes sigue sin concretarse. Otra consiste simplemente en inflación contabilizada como política.
Details about this article
- Model:
- claude-opus-4-6
- Generated:
- 9/19/2026, 1:41:19 AM
- Pipeline run:
- eu_pipeline_20260919_005005
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication