Francijas 4.93% aizņēmuma cena paliek fiksēta
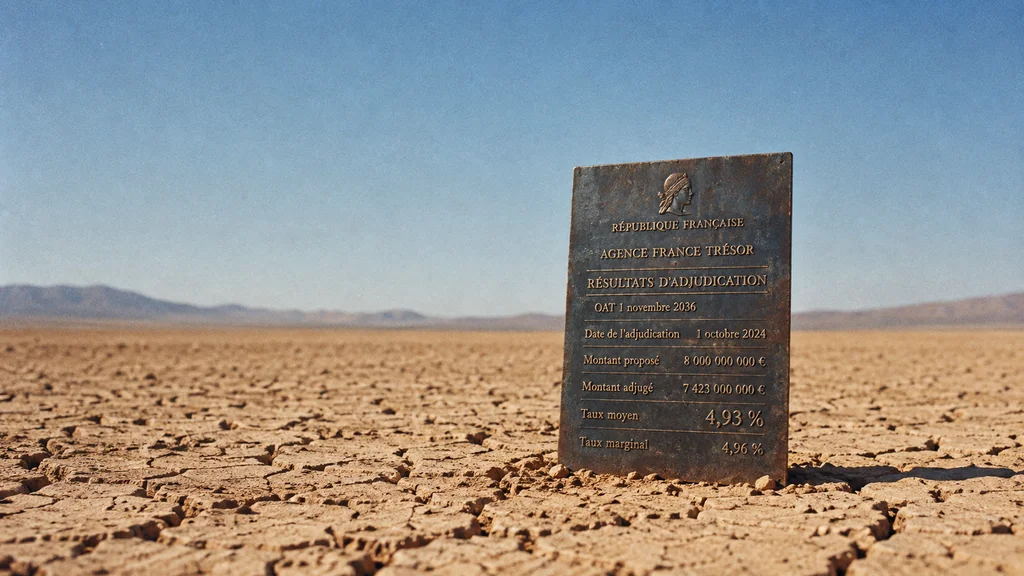
France’s October borrowing cost stays fixed as market yields retreat.
Attēla kompozīcija · tobrief- oktobrī Francija pārdeva obligācijas 6,271 mljrd. € vērtībā ar dzēšanas termiņu 2036. gada novembrī. To vidējais ienesīgums bija 4,93 % — vairāk nekā 4,23 %, ko Francija maksāja par šo pašu obligāciju pārdošanu 3. septembrī (izsoles rezultāti/Boursorama). Tirgus ienesīgums sasniedza augstāko punktu nākamajā dienā, kad Francijas desmit gadu obligāciju ienesīgums pieauga līdz 4,993 % (Reuters/MarketScreener), bet pēc tam samazinājās. Šis kritums nemaina cenu, par kādu Francija aizņēmās oktobra izsolē.
Obligācijas ienesīgums ir gada peļņa, ko investori prasa par tās turēšanu par pašreizējo cenu. Starpība starp Francijas un Vācijas obligāciju ienesīgumu rāda, cik lielu papildu peļņu investori grib par aizdevumu Parīzei, salīdzinot ar Berlīni. Piektdien, 2. oktobrī, šī starpība sasniedza 158,67 bāzes punktus; viens bāzes punkts ir 0,01 procentpunkts (Reuters/MarketScreener).
Šī starpība atspoguļo šaubas, vai premjerministrs Sebastjēns Lekornī spēs panākt, ka sašķeltais parlaments pieņem 2027. gada budžetu, kura mērķis ir samazināt deficītu. Pagājušajā nedēļā sekojām, kā šis spiediens pieauga (To Brief). Pirmdienas rītā šīs šaubas joprojām noteica investoru rīcību: viņi pārdeva Francijas un pirka Vācijas obligācijas. Tāpēc Francijas ienesīgums pieauga par 1,8 bāzes punktiem, bet Vācijas — samazinājās par 2,3 (Reuters/LSE).
Otrdienas ienesīguma kritumu veicināja arī pasaules tirgi
Reuters otrdienas vēlā priekšpusdienā ziņoja, ka Francijas obligāciju ienesīgums esot 4,7526 %, bet Vācijas — 3,4613 %. Starpība bija aptuveni 129 bāzes punkti (Reuters/Boursier). Daļa šā krituma nebija saistīta ar situāciju Francijā.
Naftas cenas kritās, un bažas par inflāciju mazinājās. Ja investori gaida zemāku inflāciju, viņiem par obligāciju turēšanu vajag mazāku kompensāciju, tāpēc ienesīgums samazinājās daudzās valstīs. Vienā Reuters tirgus apskatā Francijas obligāciju ienesīgums bija krities par 15,3 bāzes punktiem, Vācijas — par 4,6, bet ASV desmit gadu obligāciju — par 4,4 (Reuters/LSE). Francijas ienesīgums samazinājās vairāk nekā pārējās minētajās valstīs, tātad saruka arī Francijas riska piemaksa.
Līdzīgi kā Francijas, arī Itālijas obligāciju ienesīgums samazinājās. Teleborsa otrdien plkst. 10.31 minēja, ka Itālijas obligāciju ienesīgums esot 4,51 %, Francijas — 4,75 %, bet Vācijas — 3,44 % (Teleborsa/Repubblica). Spānijai bija jāmaksā mazāka riska piemaksa, lai gan premjerministrs Pedro Sančess bija izsludinājis ārkārtas vēlēšanas. Tajā pašā dienā Spānijas desmit gadu obligāciju ienesīgums bija 4,082 % jeb aptuveni par 63 bāzes punktiem augstāks nekā Vācijas obligācijām (EFE). Šie dati liecina par daudz mazāku spiedienu uz Spāniju nekā uz Franciju, taču neparāda, par cik mainījusies Spānijas riska piemaksa.
Kāpēc oktobrī aizņemtā nauda paliek dārga
Tirgus ienesīguma kāpums nemaina izmaksas par Francijas jau emitēto parādu. Šīs obligācijas maksā fiksētu kuponu — ikgadējo procentu maksājumu, kas apsolīts to pārdošanas brīdī. Kad ienesīgums aug, obligāciju tirgus cena krītas. Zaudējumus uzņemas investori, kuri obligācijas pārdod, nevis valdība.
Jauns aizņēmums darbojas citādi. Kupons 2036. gadā dzēšamajai obligācijai tika noteikts tās pirmās emisijas brīdī. Kad investori prasa lielāku ienesīgumu, viņi par katru obligāciju maksā mazāk. Francijai termiņa beigās tik un tā jāatmaksā visa obligācijas nominālvērtība un līdz tam jāmaksā katrs kupons. Tāpēc, pārdodot obligāciju oktobrī, nevis septembrī, Francija ieguva mazāk naudas par tām pašām saistībām.
Šīs parāda daļas augstākās izmaksas tagad ir fiksētas līdz 2036. gadam. To ietekme uz Francijas kopējo procentu maksājumu apjomu būs atkarīga no ienesīguma daudzajās turpmākajās obligāciju izsolēs.
ECB jeb Eiropas Centrālajai bankai, kas nosaka procentlikmes eirozonā, kopš 2022. gada jūlija ir instruments, ar ko tā var pirkt kādas valsts obligācijas, lai novērstu „nepamatotas un nesakārtotas” tirgus svārstības. Lēmumu par tā izmantošanu pieņem ECB. Tā var atturēties no iejaukšanās, ja spiedienu rada pašas valsts budžeta problēmas (ECB).
Francijas pēdējā 2036. gada obligāciju izsole valstij nodrošināja aizņēmumu ar augstāku ienesīgumu nekā tā paša vērtspapīra septembra izsole, un otrdienas obligāciju cenu kāpums to nevar mainīt. Viena izsole vēl neparāda, cik liels būs Francijas parāda procentu maksājumu slogs. To noteiks ienesīgums turpmākajās izsolēs, ko ietekmēs gan Lekornī budžeta liktenis, gan pasaules obligāciju tirgi, kurus Parīze nekontrolē.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication