Reservas da UE entram no inverno a 72%
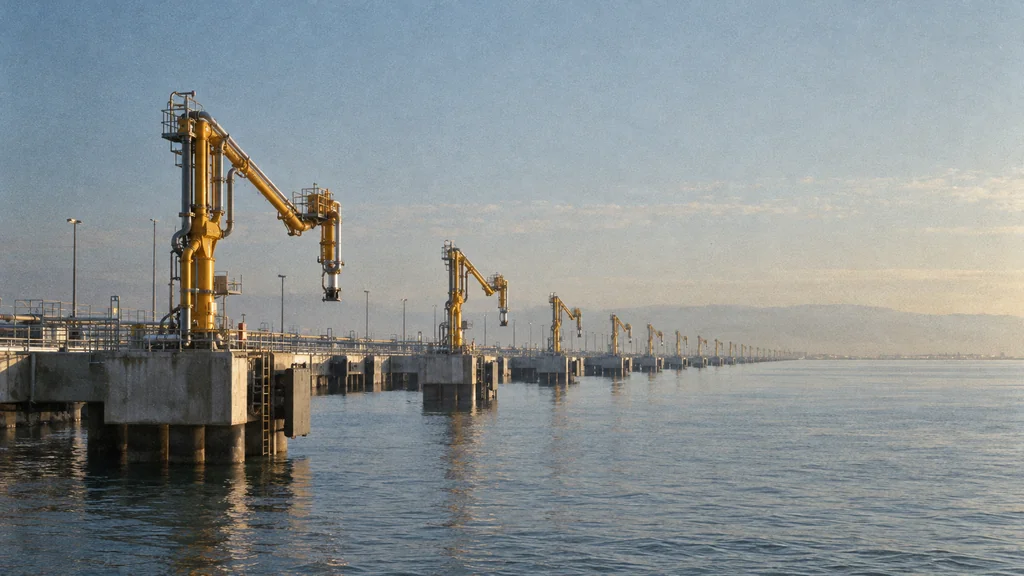
Europe has room to receive gas; winter still depends on arriving cargoes.
Composição da imagem · tobriefA 1 de outubro, as reservas subterrâneas de gás da UE estavam 72 por cento cheias, face a 83 por cento um ano antes (ENTSOG, GIE AGSI+). Uma análise dos dados de armazenamento concluiu que, no final de setembro, as reservas estavam no nível mais baixo para aquela altura do ano desde o início dos registos, em 2011 (John Kemp). Ainda assim, a ENTSOG, associação europeia dos operadores de redes de transporte de gás, considera que o sistema tem flexibilidade suficiente para o inverno. A 8 de outubro, a Comissão Europeia subscreveu essa avaliação (Comissão Europeia).
Essa conclusão diz respeito aos gasodutos e terminais. A quantidade de gás que chegará a passar por eles depende do tempo e de cargas que ainda não foram compradas.
Capacidade disponível não traz navios
Um terminal de gás natural liquefeito (GNL) recebe navios com gás arrefecido a temperaturas muito baixas, aquece-o para o converter novamente em gás e injeta-o na rede. A ENTSOG estima que os terminais europeus poderão processar cerca de 1 600 terawatts-hora (TWh) neste inverno, face aos cerca de 914 TWh recebidos no inverno passado (ENTSOG). Essa margem só é útil se os navios chegarem; as previsões não indicam quantos o farão.
As reservas cobrem o que as importações não conseguem fornecer, porque, num dia de frio intenso, a procura aumenta mais depressa do que os navios conseguem chegar. Num inverno normal, as reservas da UE terminariam março a 29 por cento; com menos 20 por cento de GNL, desceriam para 13 por cento (ENTSOG). Esse nível deixa menos gás disponível para responder a uma segunda surpresa, e parte das reservas estratégicas não pode ser vendida pelos operadores. Também torna mais demorada a reposição no verão seguinte.
Um inverno frio colocaria o sistema sob maior pressão. Com os fluxos de gás russo por gasoduto reduzidos ao mínimo, seria necessário baixar a procura entre 7 e 12 por cento, encontrar fornecimentos adicionais ou deixar parte da procura sem resposta (ENTSOG). Trata-se de uma diferença entre a oferta e a procura a colmatar, não de uma previsão de racionamento. Nas combinações mais adversas de frio e perturbação do abastecimento, essa diferença chega aos 15 por cento (Euronews).
Porque pode o gás que chega a França não chegar à Alemanha
A 1 de outubro, as reservas alemãs estavam 58 por cento cheias e as polacas, 99 por cento (ENTSOG). O gás só atravessa as fronteiras à velocidade permitida pelos gasodutos de ligação. França pode receber 1 309 gigawatts-hora por dia nos seus terminais de GNL em terra, mas só consegue enviar 100 gigawatts-hora por dia para a Alemanha, através da ligação de Obergailbach (CRE). É por causa de estrangulamentos como este que a ENTSOG alerta para as dificuldades dos países sem litoral da Europa Central, Oriental e do Sudeste em aceder ao GNL, mesmo quando a capacidade total de importação europeia parece suficiente.
A conta da reposição chega em 2027
Os operadores costumam obter receitas com o armazenamento ao comprar gás mais barato no verão e vendê-lo no inverno. Nos preços observados a 30 de setembro, o gás para o verão de 2027 custava 53,405 euros por megawatt-hora, acima dos 49,030 euros cotados para o inverno seguinte (ENTSOG). Quando o gás de verão custa mais do que o de inverno, guardar reservas torna-se menos atrativo do ponto de vista comercial, embora as tarifas de armazenamento e as condições de compra também influenciem a decisão.
Nos Países Baixos, essa lógica já teve consequências. A Gasunie, operadora estatal da rede, afirmou que, perante os preços esperados para o inverno, encher as reservas neste verão tinha pouca justificação comercial (Gasunie). A 11 de setembro, o Governo neerlandês reduziu a meta de armazenamento de 80 para 64 por cento, argumentando que 93 TWh seriam suficientes para um inverno médio (Governo neerlandês), uma possibilidade que já tínhamos noticiado (To Brief). Se o mercado não encher as reservas, a EBN, empresa estatal, pode intervir com apoio público, transferindo o risco dos preços para os contribuintes (carta ao Parlamento neerlandês).
Uma redução acentuada das reservas tornaria essa reposição mais difícil. Partindo de 13 por cento, estas chegariam apenas aos 80 por cento no final de setembro de 2027, mesmo que o abastecimento de GNL fosse favorável (ENTSOG).
Em 2025, a indústria consumiu 60 por cento do gás da Alemanha, pelo que as fábricas estão mais expostas se os preços se mantiverem elevados. Os contratos de fornecimento e as coberturas de risco — acordos que fixam preços com antecedência — atrasam a transmissão desses custos (Bundesnetzagentur). As tarifas reguladas também adiam o impacto para algumas famílias: a entidade reguladora polaca prolongou até 31 de dezembro de 2026 a tarifa doméstica da myORLEN (URE). A 6 de outubro, Robert Soszyński, vice-presidente da Orlen, afirmou que a empresa pediria um aumento para 2027 se os preços grossistas se mantivessem ou subissem (Bankier).
Os cenários da ENTSOG indicam que a rede tem capacidade para um inverno normal, mas que as reservas iniciais baixas deixam menos margem para uma vaga de frio, chegadas fracas de GNL e a reposição de 2027. As previsões modelam gasodutos e terminais; não antecipam as entregas dos navios. A Comissão Europeia pediu aos operadores do mercado que preservem as reservas até ao fim do inverno (Comissão Europeia).
Manter essa margem implica pagar agora por cargas mais caras. Consumir reservas reduz a despesa neste inverno, mas transfere o custo para uma reposição que começará com menos gás armazenado.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/9/2026, 1:26:53 AM
- Pipeline run:
- eu_pipeline_20261009_005006
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication