França congela despesa de 2027 sem contas
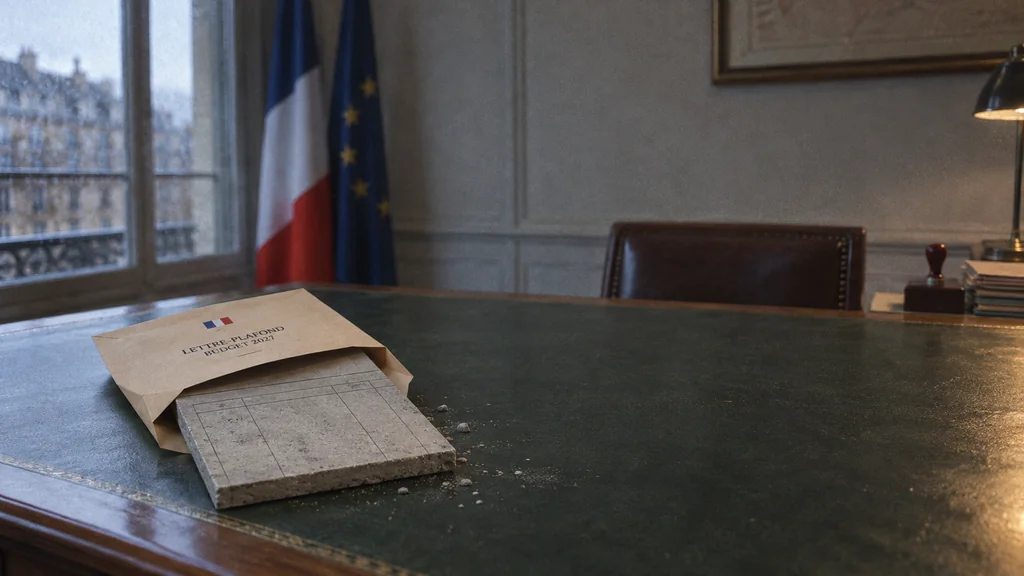
France fixes the ceiling before revealing what lies beneath.
Composição da imagem · tobriefA França começou a preparar o Orçamento do Estado para 2027 sob o imperativo da consolidação orçamental. A 14 de setembro, o primeiro-ministro Sébastien Lecornu determinou que os ministros mantivessem a despesa do Estado inalterada em termos nominais, com exceção da defesa, reabrindo assim as lettres-plafonds, os limites provisórios que enquadram a proposta orçamental de cada ministério (Le Monde). A mensagem política é clara, mas faltam-lhe as contas: sem o montante abrangido, a base de comparação e as medidas que o Parlamento teria de aprovar, não é possível atribuir a esta instrução qualquer redução concreta do défice.
Uma instrução para preparar o orçamento, não um orçamento
Uma lettre-plafond é um instrumento do Executivo, não uma lei. A Direção do Orçamento francesa apresenta-a como uma das etapas de preparação da lei de finanças, anterior à autorização parlamentar (Budget Directorate). O orçamento terá ainda de ser aprovado pelo Parlamento nos termos da lei orgânica que regula a elaboração e a votação das leis de finanças (LOLF). Não foi publicada qualquer tabela revista por ministério, valor agregado ou anexo assinado. Sabe-se que a despesa deverá ficar «inalterada», mas não se sabe qual é o montante nem a referência usada para o congelar.
Esta omissão é particularmente relevante porque, em França, a «despesa do Estado» abrange menos do que a expressão pode sugerir. O orçamento da administração central financia salários dos ministérios, aquisições, investimento e subvenções, enquanto a maioria das pensões, das despesas de saúde e das prestações familiares consta de uma lei de financiamento da segurança social, sujeita a regras orgânicas próprias (LOFSS); municípios e regiões, por sua vez, aprovam os seus próprios orçamentos. O congelamento nominal das dotações ministeriais não controla diretamente estas outras despesas, embora possa transferir-lhes o esforço: se as verbas destinadas às autarquias ou à segurança social não acompanharem os preços, serão os serviços a jusante a absorver a diferença.
Também os juros da dívida não diminuem por ordem dirigida aos ministérios. A Agence France Trésor estimou em 59,3 mil milhões de euros os encargos do Estado com juros em 2026 (AFT). Esse custo depende das condições dos mercados, não das decisões dos ministros sobre a despesa corrente.
Quem suporta o custo quando o limite começa a apertar
Se a inflação permanecer próxima dos níveis atuais, manter a despesa inalterada em euros equivale a reduzir, em termos reais, os bens e serviços que cada ministério consegue adquirir. Um limite global, contudo, não obriga a tratar da mesma forma todos os ministérios ou programas: alguns poderão sofrer cortes mais profundos, enquanto outros recebem reforços pouco visíveis no valor agregado. Sem dotações discriminadas por ministério, não é possível calcular a poupança efetiva.
A única poupança de grande dimensão até agora quantificada publicamente é uma contribuição de 6 mil milhões de euros dos pensionistas, obtida através de uma atualização das pensões abaixo da inflação ou da alteração do respetivo benefício em sede de imposto sobre o rendimento (LCP). Essa medida pertence à lei de financiamento da segurança social, não ao congelamento das dotações ministeriais. Entre estes 6 mil milhões e os cerca de 30 mil milhões de euros em medidas orçamentais que o Governo está a preparar existe, por enquanto, um conjunto de hipóteses, não de decisões (To Brief).
Quando os orçamentos para aquisições e transferências deixam de acompanhar os preços, os primeiros custos recaem sobre fornecedores do Estado, associações dependentes de subsídios e serviços locais. Os cerca de 2,5 milhões de funcionários da administração central francesa poderão enfrentar menos contratações, menor progressão salarial ou uma degradação dos serviços, consoante cada ministério distribua a sua dotação (DGAFP). A defesa fica protegida deste congelamento, embora a exceção preserve o respetivo orçamento sem garantir, por si só, verbas adicionais.
As contas que ainda não fecham
Os mercados não estão à espera dos pormenores de Lecornu. A diferença entre os custos de financiamento de França e da Alemanha, isto é, o prémio adicional que Paris paga para se endividar, atingiu cerca de 94 pontos base (0,94 pontos percentuais) a 10 de setembro, o valor mais elevado desde 2012 (Banque de France market data, Le Monde). Como o agravamento antecede a carta, reflete a desconfiança mais ampla quanto à capacidade de França para sanear as contas públicas, e não uma avaliação desta instrução em particular.
No cenário sem novas medidas, a previsão mais recente da Comissão Europeia coloca o défice francês em 5,7% do PIB em 2027 e a dívida em 120,2% (European Commission). Mesmo uma melhoria integral de 30 mil milhões de euros não bastaria para reconduzir o défice à trajetória exigida pelas regras orçamentais europeias. O Cour des comptes, o tribunal de contas francês, estima que estabilizar a dívida exigiria um défice próximo de 2,8% (Cour des comptes). A distância face aos 5,7% é considerável, mas uma consolidação demasiado rápida também comporta riscos: com o INSEE a prever um crescimento de apenas 0,4% em 2026 (INSEE), cortes indiscriminados reduziriam rendimentos tributáveis, lucros e consumo, comprimindo parte da receita necessária para corrigir o défice.
A instrução de Lecornu responde a um problema real de credibilidade, sem ainda o resolver. Para recuperar a confiança, França precisará de um plano plurianual aprovado pelo Parlamento, com medidas concretas e custos avaliados por uma entidade orçamental independente. Numa Assembleia Nacional fragmentada, cada medida poderá ser bloqueada ou diluída; enquanto não forem publicados o ponto de partida e as decisões necessárias, o Governo terá indicado o rumo sem esclarecer o percurso nem a meta.
Details about this article
- Model:
- claude-opus-4-6
- Generated:
- 9/16/2026, 1:42:37 AM
- Pipeline run:
- eu_pipeline_20260916_005006
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication