França fixa custo da dívida em 4,93%
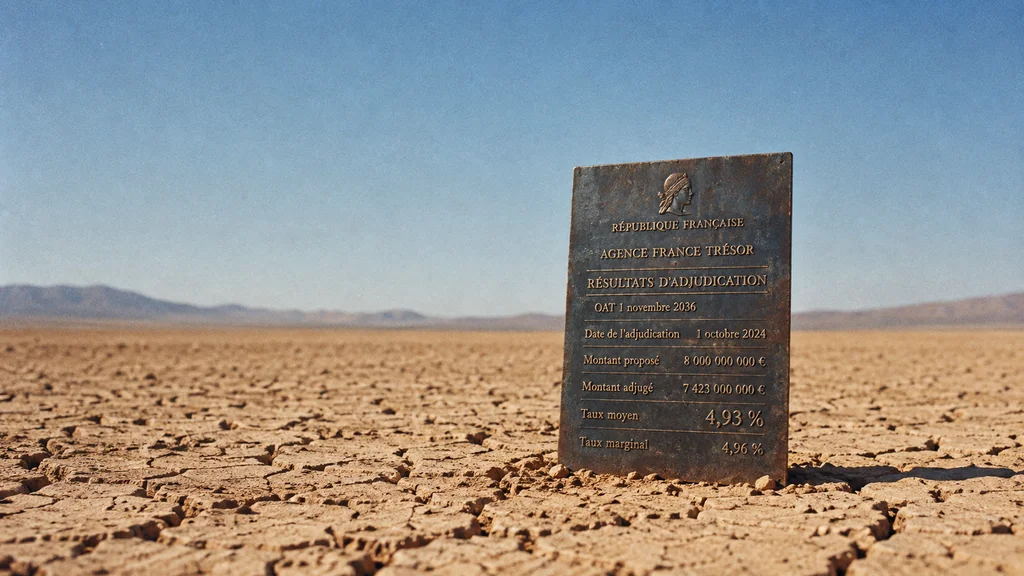
France’s October borrowing cost stays fixed as market yields retreat.
Composição da imagem · tobriefA 1 de outubro, França colocou 6 271 milhões de euros numa obrigação com vencimento em novembro de 2036, a uma taxa média de 4,93%, acima dos 4,23% obtidos na colocação da mesma obrigação a 3 de setembro (resultado do leilão/Boursorama). As taxas de mercado atingiram o máximo no dia seguinte, quando a taxa francesa a dez anos chegou a 4,993% (Reuters/MarketScreener), e recuaram desde então. Essa descida não altera a taxa aceite por França na emissão de outubro.
A taxa de rendibilidade é o retorno anual que os investidores exigem para deter uma obrigação ao seu preço de mercado. O diferencial corresponde à taxa francesa menos a alemã e mede o retorno adicional exigido para emprestar a Paris em vez de Berlim. Na sexta-feira, 2 de outubro, chegou a 158,67 pontos base; cada ponto base equivale a 0,01 ponto percentual.
O diferencial traduz dúvidas sobre a capacidade de o primeiro-ministro Sébastien Lecornu aprovar um orçamento para 2027 que reduza o défice, num parlamento dividido. Acompanhámos a subida dessa pressão na semana passada (To Brief). Na manhã de segunda-feira, as dúvidas continuavam a orientar as transações: os investidores venderam obrigações francesas e compraram alemãs, fazendo subir a taxa francesa 1,8 pontos base e cair a alemã 2,3 (Reuters/LSE).
O alívio de terça-feira foi em parte global
Ao fim da manhã de terça-feira, a Reuters indicava uma taxa francesa de 4,7526% e uma alemã de 3,4613%, uma diferença de cerca de 129 pontos base (Reuters/Boursier). Parte dessa descida não teve origem em Paris.
A queda do preço do petróleo reduziu os receios de inflação. Com uma expectativa de inflação mais baixa, os investidores precisam de menos compensação para deter obrigações, pelo que as taxas recuaram em vários países. Num dos registos da Reuters, a taxa francesa caiu 15,3 pontos base, a alemã 4,6 e a das obrigações do Tesouro dos EUA a dez anos 4,4 (Reuters/LSE). A descida mais acentuada em França significa também que o prémio do país diminuiu.
Itália acompanhou França. Às 10h31 de terça-feira, a Teleborsa indicava taxas de 4,51% para Itália e de 4,75% para França, face a 3,44% na Alemanha (Teleborsa/Repubblica). Espanha pagava um prémio menor, apesar de o primeiro-ministro Pedro Sánchez ter convocado eleições antecipadas. Nesse dia, a taxa espanhola a dez anos era de 4,082%, cerca de 63 pontos base acima da alemã (EFE). A cotação mostra uma pressão bastante menor sobre Espanha do que sobre França, embora não permita perceber quanto variou o prémio espanhol.
Porque a emissão de outubro continua cara
A subida das taxas de mercado não altera o custo da dívida que França já emitiu. Essas obrigações pagam um cupão fixo, ou seja, os juros anuais prometidos quando foram vendidas. Quando as taxas sobem, o preço de mercado das obrigações desce; a perda recai nos investidores que as vendem, não no Estado.
O novo endividamento funciona de outra forma. A obrigação com vencimento em 2036 paga um cupão fixado quando foi emitida pela primeira vez. Quando os investidores exigem uma taxa de rendibilidade superior, pagam menos por cada obrigação. França continua obrigada a reembolsar o valor nominal integral no vencimento e a pagar todos os cupões até lá. Ao vender à taxa de outubro, em vez da de setembro, obteve menos dinheiro em troca da mesma promessa de reembolso.
O custo mais elevado ficou agora fixado, até 2036, nesta parcela da dívida. O impacto na fatura total de juros de França dependerá das taxas que Paris encontrar nos muitos leilões que ainda se seguirão.
O BCE (Banco Central Europeu), que define as taxas de juro da zona euro, dispõe de um instrumento, criado em julho de 2022, para comprar obrigações de um país e contrariar movimentos de mercado «injustificados e desordenados». Cabe ao BCE decidir se o utiliza, e pode não intervir quando a pressão resultar dos problemas orçamentais do próprio país (BCE).
A mais recente emissão da obrigação francesa com vencimento em 2036 financiou o Estado a uma taxa superior à da colocação de setembro da mesma obrigação; o recuo das taxas na terça-feira não pode alterar esse custo. Uma única emissão não determina a dimensão final da fatura da dívida francesa. Isso dependerá das taxas dos próximos leilões, influenciadas tanto pelo destino do orçamento de Lecornu como pelos mercados obrigacionistas globais, que Paris não controla.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication