Costul împrumutului Franței rămâne 4.93%
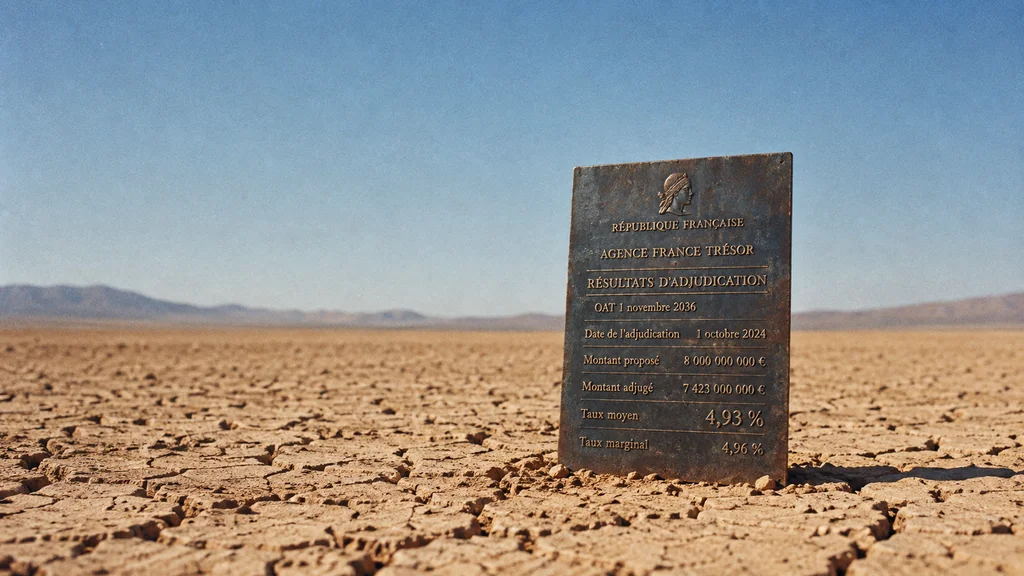
France’s October borrowing cost stays fixed as market yields retreat.
Compoziție de imagine · tobriefLa 1 octombrie, Franța a atras 6,271 mld. euro prin vânzarea unei obligațiuni cu scadența în noiembrie 2036, la un randament mediu de 4,93 %, față de 4,23 % la vânzarea aceleiași obligațiuni, pe 3 septembrie (rezultatul licitației/Boursorama). Randamentele de pe piață au atins un maxim a doua zi, când randamentul obligațiunilor franceze pe zece ani a ajuns la 4,993 % (Reuters/MarketScreener), apoi au scăzut. Această scădere nu poate modifica prețul acceptat de Franța la licitația din octombrie.
Randamentul este câștigul anual pe care îl cer investitorii pentru a deține o obligațiune la prețul ei curent. Diferența dintre randamentul francez și cel german măsoară cât în plus cer investitorii pentru a împrumuta bani Parisului, în locul Berlinului. Vineri, 2 octombrie, diferența a atins 158,67 puncte de bază, un punct de bază fiind egal cu 0,01 puncte procentuale (Reuters/MarketScreener).
Diferența reflectă îndoielile privind capacitatea premierului Sébastien Lecornu de a trece printr-un parlament fragmentat un buget pentru 2027 care să reducă deficitul, o presiune pe care am urmărit-o pe măsură ce s-a intensificat săptămâna trecută (To Brief). Luni dimineață, aceste îndoieli continuau să influențeze tranzacțiile. Investitorii au vândut obligațiuni franceze și au cumpărat obligațiuni germane, iar randamentul Franței a crescut cu 1,8 puncte de bază, în timp ce cel al Germaniei a scăzut cu 2,3 (Reuters/LSE).
Scăderea de marți a fost alimentată și de factori globali
Marți, spre sfârșitul dimineții, Reuters cita un randament de 4,7526 % pentru Franța și de 3,4613 % pentru Germania, o diferență de aproximativ 129 de puncte de bază (Reuters/Boursier). O parte din scădere nu avea legătură cu Parisul.
Prețul petrolului a coborât, iar temerile privind inflația s-au temperat. Când inflația anticipată scade, investitorii cer o compensație mai mică pentru a deține obligațiuni, iar randamentele coboară în mai multe țări. Într-o evaluare punctuală publicată de Reuters, randamentul francez a scăzut cu 15,3 puncte de bază, cel german cu 4,6, iar randamentul obligațiunilor americane pe zece ani cu 4,4 (Reuters/LSE). Randamentul Franței a scăzut mai mult decât al celorlalte țări, ceea ce arată că s-a redus și prima cerută pentru riscul francez.
Italia a urmat o tendință similară celei din Franța. Marți, la 10:31, Teleborsa cita randamente de 4,51 % pentru Italia și 4,75 % pentru Franța, față de 3,44 % pentru Germania (Teleborsa/Repubblica). Spania plătea o primă mai mică, deși premierul Pedro Sánchez a convocat alegeri anticipate. În aceeași zi, randamentul obligațiunilor spaniole pe zece ani era de 4,082 %, cu aproximativ 63 de puncte de bază peste cel german (EFE). Cotația indică o presiune mult mai redusă asupra Spaniei decât asupra Franței, deși nu arată cât s-a modificat prima cerută pentru obligațiunile spaniole.
De ce emisiunea din octombrie rămâne scumpă
Randamentele mai mari de pe piață nu schimbă costul datoriei pe care Franța a emis-o deja. Obligațiunile respective plătesc un cupon fix, adică dobânda anuală promisă la momentul vânzării. Când randamentele cresc, prețul obligațiunilor scade pe piață. Pierderea revine investitorilor care le vând, nu statului.
Împrumuturile noi funcționează diferit. Obligațiunea cu scadența în 2036 plătește cuponul stabilit la prima emisiune. Când investitorii cer un randament mai mare, plătesc mai puțin pentru fiecare obligațiune. Franța va rambursa valoarea nominală integrală la scadență și va plăti toate cupoanele până atunci. Prin urmare, vânzarea din octombrie, la un randament mai mare decât cel din septembrie, a adus mai puțini bani în schimbul aceleiași promisiuni de rambursare.
Costul mai ridicat al acestei tranșe de datorie este acum fixat până în 2036. Efectul asupra cheltuielilor totale ale Franței cu dobânzile va depinde de randamentele obținute la numeroasele licitații care urmează.
BCE (Banca Centrală Europeană, instituția care stabilește ratele dobânzilor în zona euro) are un instrument, lansat în iulie 2022, prin care poate cumpăra obligațiunile unei țări pentru a contracara mișcări de piață „nejustificate și dezordonate”. BCE decide dacă îl folosește și poate să nu intervină dacă presiunea vine din problemele bugetare ale unei țări (BCE).
Cea mai recentă vânzare a obligațiunii franceze cu scadența în 2036 a finanțat statul la un randament mai mare decât vânzarea din septembrie a aceleiași obligațiuni, iar revenirea pieței de marți nu poate schimba rezultatul. O singură vânzare nu stabilește cât va ajunge să coste datoria Franței. Nota totală va depinde de randamentele de la viitoarele licitații, influențate atât de soarta bugetului lui Lecornu, cât și de piețele globale de obligațiuni, pe care Parisul nu le controlează.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication