Berlins Umweg um die Schuldenbremse
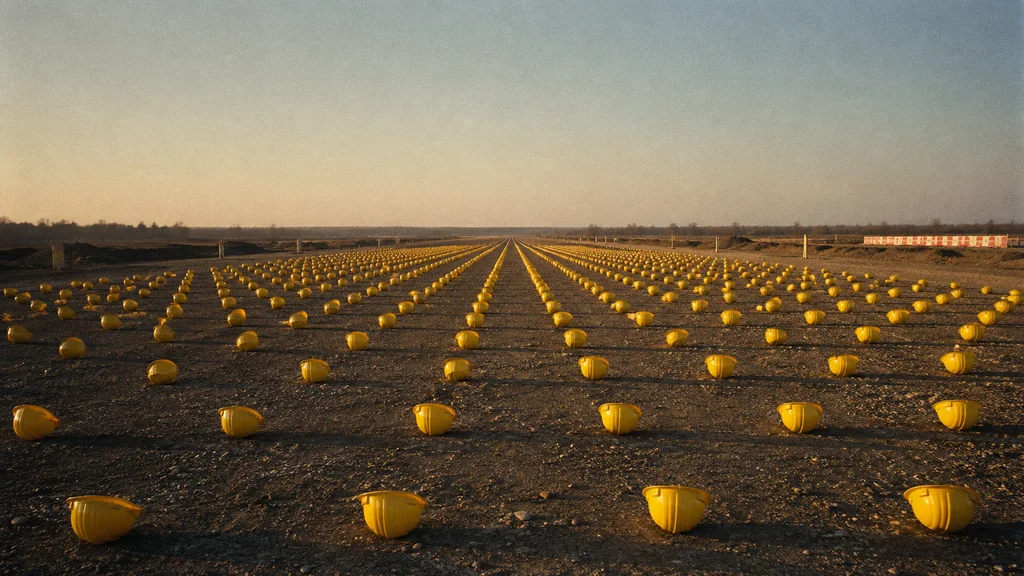
Germany finances the work, but the building has barely begun.
Bildkomposition · tobriefDie deutsche Haushaltspolitik steht wieder im europäischen Brennpunkt, weil Berlin zugleich mehr Schulden für Verteidigung und Infrastruktur aufnimmt und in Brüssel auf einen kleineren EU-Haushalt dringt. Der Bundesrechnungshof warnte den Bundestag am 3. September, der Bund bewege sich auf eine Schuldenfalle zu: Die Verschuldung könne sich von rund 1,5 Billionen EUR Ende 2020 auf mindestens 3 Billionen EUR im Jahr 2030 verdoppeln, wenn die Bundesregierung ihre Finanzplanung umsetzt (FAZ, Bundestag). Für Europa ist das mehr als eine deutsche Haushaltsdebatte. Die größte Volkswirtschaft der EU verschafft sich selbst fiskalischen Spielraum, während sie beim nächsten EU-Finanzrahmen Kürzungen von rund 400 Mrd. EUR fordert (Investir/Les Echos). Ein höher verschuldetes Deutschland dürfte gegenüber den Partnern eben weniger großzügig auftreten.
Wie jährlich 200 Milliarden EUR an der Schuldenbremse vorbeilaufen
Der Bundesrechnungshof, der die Recht- und Ordnungsmäßigkeit der Bundesfinanzen prüft, warnt nicht vor einer Staatskrise. Seine Kritik zielt auf den Mechanismus: Neue Kredite werden zunehmend außerhalb des Kernhaushalts organisiert, obwohl die Schuldenbremse das strukturelle Defizit des Bundes grundsätzlich auf 0,35 Prozent des Bruttoinlandsprodukts begrenzt (Bundestag). Diese Regel sollte verhindern, dass der normale Haushalt dauerhaft hohe Defizite anhäuft.
Die Verfassungsänderung vom März 2025 hat zwei große Ausnahmen geschaffen. Verteidigungsausgaben oberhalb von 1 Prozent der Wirtschaftsleistung fallen nicht mehr unter die Schuldenbremse. Zusätzlich darf ein neuer Sondervermögenstopf für Infrastruktur und Klimaneutralität über zwölf Jahre eigene Kredite von 500 Mrd. EUR aufnehmen (BMF).
Damit steigt die Kreditaufnahme stark an. Die Nettokreditaufnahme des Kernhaushalts wächst von 98 Mrd. EUR im Jahr 2026 auf 167,3 Mrd. EUR im Jahr 2030. Rechnet man die Sondervermögen hinzu, erreicht die gesamte Neuverschuldung allein 2027 rund 203 Mrd. EUR (Bundestag, Onvista/Reuters).
An den Zinsausgaben zeigt sich, wann Kreditaufnahme zu politischem Spielraumverlust wird. Nach den eigenen Projektionen der Bundesregierung steigen die Zinskosten bis 2030 auf 80,7 Mrd. EUR, bei Gesamtausgaben des Bundes von 635,4 Mrd. EUR (Bundestag). Rund jeder achte Euro ginge dann in den Schuldendienst. Dieses Geld ist gebunden, bevor über Schulen, Schienen, Entlastungen oder Investitionen entschieden werden kann.
Geliehenes Geld, nicht gebaute Brücken
Der Investitionsbedarf ist real. Die Bundesbank hat darauf hingewiesen, dass die deutschen Nettoanlageinvestitionen 2024 und 2025 erstmals seit der Wiedervereinigung negativ geworden seien. Straßen, Schienenwege und Energienetze wurden also schneller verschlissen, als sie ersetzt oder erneuert wurden (Bundesbank).
Doch Kreditermächtigungen bauen noch keine Brücken. Das ifo-Institut kam für 2025 zu dem Befund, dass die Bundesregierung über das Sondervermögen 24,3 Mrd. EUR aufgenommen habe, während die Bundesinvestitionen nur um 1,3 Mrd. EUR gestiegen seien (ifo). Der größte Teil der neuen Schulden ersetzte demnach Ausgaben, die der Kernhaushalt ohnehin getragen hätte, statt zusätzliche Kapazitäten zu schaffen.
Die Zeit berichtete, bislang seien erst rund 10 Prozent des Infrastrukturfonds ausgeschöpft (Zeit). Das Bundesfinanzministerium hält dagegen, die tatsächliche Wirkung des Sondervermögens müsse über den Zeitraum 2025 bis 2028 beurteilt werden (BMF). Das ist plausibel als Bewertungsmaßstab, aber noch kein Ergebnis.
Wer in Europa zahlt
Wenn Deutschland mehr Schulden aufnimmt, betrifft das auch die Finanzierungskosten der Eurozone. Bundesanleihen sind der Referenzpreis für sichere Staatsanleihen in Europa. Steigt diese Basisrendite, verlangen Investoren meist auch von anderen Staaten höhere Renditen. Die Rendite zehnjähriger Bundesanleihen ist bereits auf mehr als 3,36 Prozent gestiegen und erreichte damit den höchsten Stand seit 15 Jahren (Euronews, Le Monde).
Für Frankreich verschärft das die Lage. Das Land trägt eine öffentliche Schuldenquote von 115,6 Prozent des Bruttoinlandsprodukts (Insee) und steht bereits unter einem EU-Defizitverfahren, also einem formalen Verfahren gegen Staaten mit überhöhten Defiziten, das Ausgabenkürzungen oder Steuererhöhungen erzwingt. Der französische Senat schätzt, dass Frankreichs Beitrag zum nächsten EU-Haushalt von 26 Mrd. EUR auf jährlich 36 Mrd. EUR steigen könnte (Sénat). Höhere Marktzinsen machen diesen Druck größer.
Der politische Konflikt konzentriert sich nun auf den nächsten siebenjährigen EU-Finanzrahmen für 2028 bis 2034, den die Europäische Kommission mit rund 2 Billionen EUR vorgeschlagen hat (European Commission). Sechs Nettozahlerstaaten, darunter Deutschland und die Niederlande, verlangen deutliche Kürzungen (NOS). Polen fürchtet, dass deutscher Haushaltsdruck zu Einschnitten bei den Kohäsionsmitteln führt, also bei jenen EU-Geldern, die wirtschaftlich schwächere Regionen an den Binnenmarkt heranführen sollen. Zugleich gehen etwa 28 Prozent der polnischen Exporte nach Deutschland, weshalb deutsche Stagnation für polnische Produzenten ein unmittelbares Geschäftsrisiko ist (Rzeczpospolita).
Für Deutschlands Partner liegt damit ein unbequemer Befund auf dem Tisch: Berlin schafft für nationale Prioritäten schneller Platz als für gemeinsame europäische Ausgaben. Ob dieser Eindruck Bestand hat, hängt nun an der offenen Frage des Rechnungshofberichts. Wird aus dem Sondervermögen tatsächlich zusätzliche Infrastruktur, oder bleibt es vor allem ein Verfahren, alte Ausgaben mit neuen Schulden zu finanzieren?
Details about this article
- Model:
- claude-opus-4-6
- Generated:
- 9/4/2026, 6:34:08 AM
- Pipeline run:
- eu_pipeline_20260904_005006
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication