Francuska zaključala skuplje zaduživanje
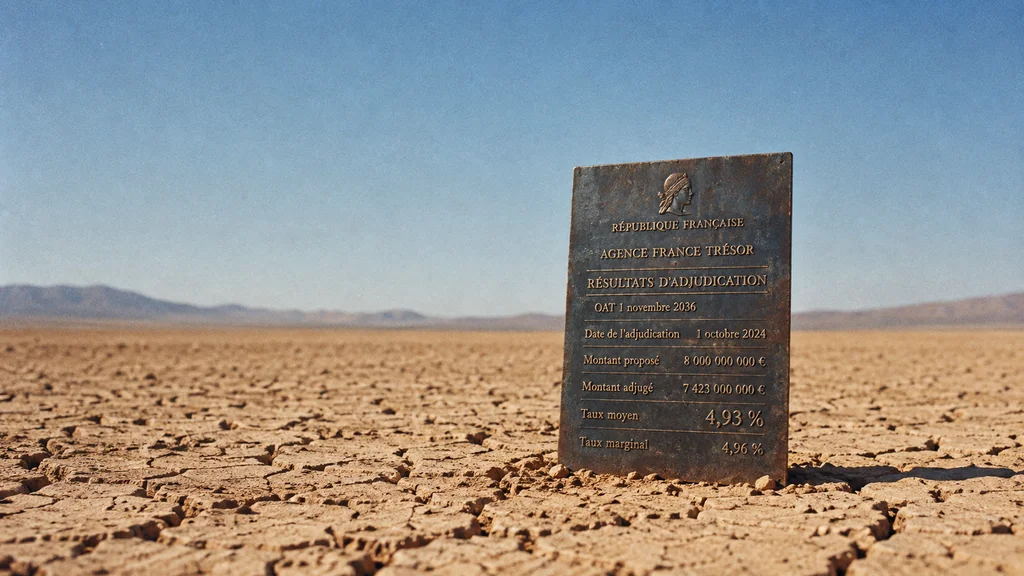
France’s October borrowing cost stays fixed as market yields retreat.
Kompozicija slike · tobriefFrancuska je 1. listopada prodala obveznice u vrijednosti od 6,271 milijardu eura s dospijećem u studenome 2036. uz prosječni prinos od 4,93 posto. Na aukciji iste obveznice 3. rujna prinos je iznosio 4,23 posto (rezultat aukcije/Boursorama). Tržišni prinosi dosegnuli su vrhunac sljedećeg dana, kada je prinos na francuske desetogodišnje obveznice dosegnuo 4,993 posto (Reuters/MarketScreener), a otad su se smanjili. Taj pad ne može promijeniti cijenu koju je Francuska prihvatila na listopadskoj aukciji.
Prinos je godišnji povrat koji ulagači traže za držanje obveznice po njezinoj trenutačnoj cijeni. Raspon je razlika između francuskog i njemačkog prinosa. Pokazuje koliki dodatni povrat ulagači traže da bi novac posudili Parizu umjesto Berlinu. U petak, 2. listopada, ta je razlika dosegnula 158,67 baznih bodova, pri čemu jedan bazni bod iznosi 0,01 postotni bod (Reuters/MarketScreener).
Raspon odražava sumnju da premijer Sébastien Lecornu može progurati proračun za 2027. kojim bi se smanjio manjak, s obzirom na podijeljeni parlament. Pratili smo kako se taj pritisak pojačavao prošloga tjedna (To Brief). U ponedjeljak ujutro sumnje su i dalje usmjeravale trgovanje: ulagači su prodavali francuske, a kupovali njemačke obveznice, pa je francuski prinos porastao za 1,8 baznih bodova, dok je njemački pao za 2,3 (Reuters/LSE).
Olakšanje u utorak djelomice je bilo globalno
Reuters je u utorak kasno ujutro zabilježio francuski prinos od 4,7526 posto, a njemački od 3,4613 posto, što je razliku spustilo na oko 129 baznih bodova (Reuters/Boursier). Dio tog pada nije imao veze s Parizom.
Cijene nafte pale su, a zabrinutost zbog inflacije oslabila. Kad se očekuje niža inflacija, ulagači traže manju premiju za držanje obveznica, pa prinosi padaju u mnogim zemljama. U jednom Reutersovu pregledu francuski je prinos pao za 15,3 bazna boda, njemački za 4,6, a američki desetogodišnji za 4,4 (Reuters/LSE). Francuski je prinos pao više od ostalih, što znači da se smanjila i francuska premija.
Prinosi u Italiji kretali su se u istom smjeru kao u Francuskoj. U utorak u 10.31 Teleborsa je zabilježila talijanski prinos od 4,51 posto i francuski od 4,75 posto, prema 3,44 posto za Njemačku (Teleborsa/Repubblica). Španjolska je plaćala manju premiju, iako je premijer Pedro Sánchez raspisao prijevremene izbore. Istoga je dana prinos na njezine desetogodišnje obveznice iznosio 4,082 posto, oko 63 bazna boda više od njemačkoga (EFE). Taj podatak upućuje na znatno manji pritisak na Španjolsku nego na Francusku, ali ne pokazuje koliko se španjolska premija promijenila.
Zašto listopadska aukcija ostaje skupa
Viši tržišni prinosi ne mijenjaju trošak duga koji je Francuska već izdala. Te obveznice nose fiksni kupon, odnosno kamatu koju je država obećala plaćati svake godine pri njihovoj prodaji. Kad prinosi porastu, tržišna cijena obveznica pada. Gubitak snose ulagači koji ih prodaju, a ne država.
Kod novog zaduživanja vrijedi drukčije pravilo. Obveznica s dospijećem 2036. nosi kupon utvrđen pri prvom izdavanju. Kad ulagači traže viši prinos, za svaku obveznicu plaćaju manje. Francuska i dalje duguje njezinu punu nominalnu vrijednost na dospijeću i svaki kupon do tada. Zato je na listopadskoj aukciji, uz viši prinos nego u rujnu, prikupila manje novca za isto obećanje o otplati.
Viši trošak za taj dio duga sada je zaključan do 2036. Koliko će utjecati na ukupne kamate koje Francuska plaća ovisi o prinosima na brojnim budućim aukcijama.
Europska središnja banka (ESB), koja određuje kamatne stope u eurozoni, od srpnja 2022. ima instrument za kupnju obveznica pojedine zemlje kako bi suzbila „neopravdana i neuredna” tržišna kretanja. ESB odlučuje hoće li ga upotrijebiti, a može odustati ako pritisak proizlazi iz proračunskih problema same zemlje (ESB).
Francuska se najnovijom prodajom obveznica s dospijećem 2036. zadužila uz viši prinos nego na rujanskoj aukciji iste obveznice, a utorak je tu cijenu već zaključanog zaduživanja ne može promijeniti. Jedna aukcija ne određuje koliki će biti ukupni račun za francuski dug. To će ovisiti o prinosima na budućim aukcijama, na koje će utjecati i sudbina Lecornuova proračuna i kretanje svjetskih tržišta obveznica, izvan dosega Pariza.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication