Koszt francuskiego długu przesądzony na 4.93%
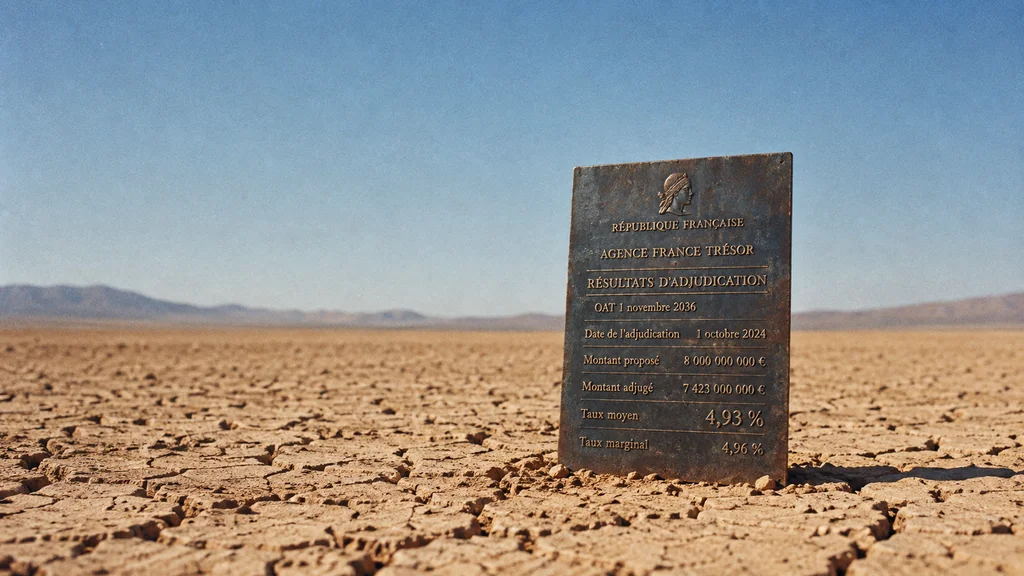
France’s October borrowing cost stays fixed as market yields retreat.
Kompozycja obrazu · tobriefWarunki finansowania ustalone podczas aukcji nie zmieniają się wraz z późniejszymi ruchami na rynku. 1 października Francja sprzedała obligacje zapadające w listopadzie 2036 r. o wartości 6,271 mld EUR, uzyskując średnią rentowność 4,93%. 3 września ta sama obligacja przyniosła 4,23% (wynik aukcji/Boursorama). Następnego dnia rynkowa rentowność francuskich obligacji dziesięcioletnich osiągnęła szczyt na poziomie 4,993% (Reuters/MarketScreener), po czym zaczęła spadać. Ta poprawa nie zmienia ceny, którą Francja zaakceptowała podczas październikowej aukcji.
Rentowność to roczny zwrot, jakiego inwestorzy oczekują za posiadanie obligacji kupionej po bieżącej cenie. Różnica między rentownością francuską i niemiecką, czyli spread, pokazuje, jakiej dodatkowej rekompensaty żądają za pożyczanie pieniędzy Paryżowi zamiast Berlinowi. W piątek 2 października ta różnica sięgnęła 158,67 punktu bazowego; jeden punkt bazowy to 0,01 punktu procentowego (Reuters/MarketScreener).
Spread odzwierciedla obawy, że premier Sébastien Lecornu nie zdoła przeprowadzić przez podzielony parlament budżetu na 2027 r., który ograniczałby deficyt. Presję narastającą w zeszłym tygodniu opisywaliśmy w osobnym materiale. W poniedziałek rano te obawy wciąż wpływały na decyzje inwestorów. Sprzedawali oni francuskie obligacje i kupowali niemieckie, przez co rentowność francuska wzrosła o 1,8 punktu bazowego, a niemiecka spadła o 2,3 (Reuters/LSE).
Wtorkowa ulga miała też globalne źródła
Pod koniec wtorkowego poranka Reuters podawał rentowność francuskich obligacji na poziomie 4,7526%, a niemieckich 3,4613%. Różnica wynosiła około 129 punktów bazowych (Reuters/Boursier). Część tego spadku nie wynikała z sytuacji w Paryżu.
Ceny ropy spadły, a obawy o inflację osłabły. Gdy inwestorzy oczekują niższej inflacji, żądają mniejszej rekompensaty za posiadanie obligacji, więc ich rentowność obniża się w wielu krajach. W jednym z zestawień Reutersa rentowność francuska spadła o 15,3 punktu bazowego, niemiecka o 4,6, a amerykańskich obligacji dziesięcioletnich o 4,4 (Reuters/LSE). Spadek we Francji był większy niż w pozostałych krajach, co oznacza, że zmalała także premia za francuskie ryzyko.
Rentowności włoskie poruszały się podobnie jak francuskie. We wtorek o 10:31 Teleborsa podawała 4,51% dla Włoch, 4,75% dla Francji i 3,44% dla Niemiec (Teleborsa/Repubblica). Hiszpania płaciła niższą premię, choć premier Pedro Sánchez zarządził przedterminowe wybory. Tego samego dnia rentowność hiszpańskich obligacji dziesięcioletnich wynosiła 4,082%, czyli około 63 punkty bazowe więcej niż niemieckich (EFE). Te dane wskazują na znacznie mniejszą presję na Hiszpanię niż na Francję, ale nie pokazują, o ile zmieniła się hiszpańska premia.
Dlaczego październikowa aukcja pozostaje kosztowna
Wyższa rentowność rynkowa nie zmienia kosztu długu, który Francja już wyemitowała. Obligacje mają stały kupon, czyli odsetki wypłacane co roku, ustalony w chwili sprzedaży. Gdy rentowności rosną, ceny tych papierów na rynku spadają. Stratę ponoszą inwestorzy, którzy je sprzedają, a nie państwo.
Przy nowym finansowaniu mechanizm działa inaczej. Obligacja zapadająca w 2036 r. wypłaca kupon ustalony przy jej pierwszej emisji. Gdy inwestorzy żądają wyższej rentowności, płacą mniej za każdą obligację. Francja nadal musi zwrócić jej pełną wartość nominalną w terminie wykupu i wypłacać kupony do tego czasu. Sprzedając w październiku tę samą obietnicę spłaty przy rentowności 4,93% zamiast 4,23%, państwo pozyskało więc mniej gotówki.
Wyższy koszt finansowania tej części długu jest już utrwalony do 2036 r. Jego wpływ na cały rachunek odsetkowy Francji zależy od rentowności, jaką Paryż uzyska na licznych kolejnych aukcjach.
EBC, który ustala stopy procentowe dla strefy euro, ma instrument uruchomiony w lipcu 2022 r. Pozwala on kupować obligacje danego kraju, by przeciwdziałać „nieuzasadnionym i nieuporządkowanym” zmianom na rynku. O jego użyciu decyduje EBC; może się powstrzymać, jeśli presja wynika z problemów budżetowych danego kraju (EBC).
Podczas ostatniej aukcji obligacji zapadających w 2036 r. Francja pożyczyła pieniądze drożej niż we wrześniu, gdy sprzedawała ten sam papier. Wtorkowa poprawa na rynku nie może już zmienić tamtych warunków. Jedna aukcja nie przesądza o wysokości całego rachunku odsetkowego Francji. O tym zdecydują rentowności kolejnych emisji, zależne zarówno od losów budżetu Lecornu, jak i od światowych rynków obligacji, na które Paryż nie ma wpływu.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication