Francúzsko si zafixovalo výnos 4.93%
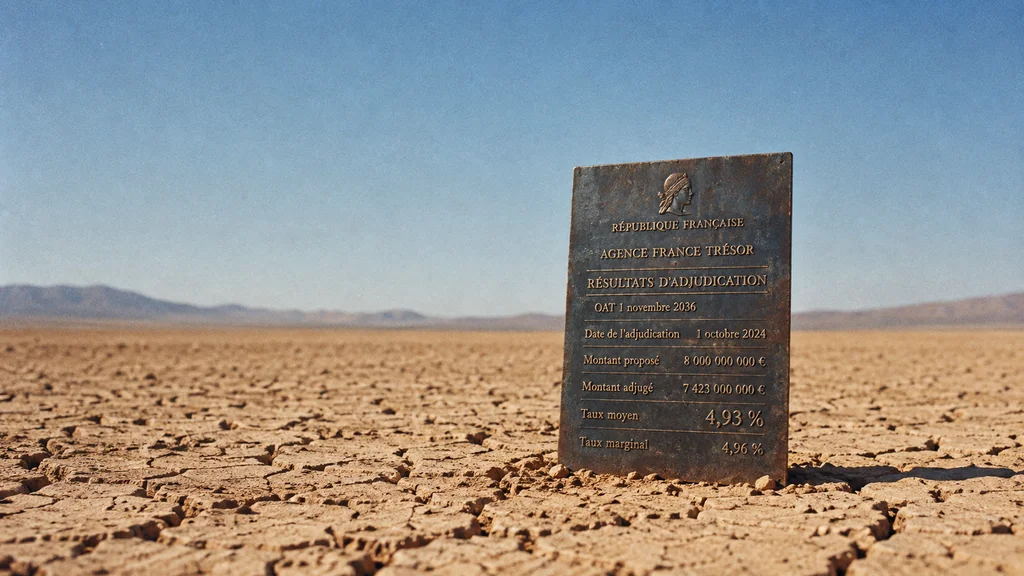
France’s October borrowing cost stays fixed as market yields retreat.
Kompozícia obrazu · tobriefPrvého októbra predalo Francúzsko dlhopisy v hodnote 6,271 mld. EUR so splatnosťou v novembri 2036 za priemerný výnos 4,93 %. Pri predaji toho istého dlhopisu 3. septembra bol výnos 4,23 % (výsledok aukcie/Boursorama). Trhové výnosy dosiahli vrchol nasledujúci deň, keď výnos francúzskych desaťročných dlhopisov vystúpil na 4,993 % (Reuters/MarketScreener). Odvtedy klesli, no cenu, za ktorú Francúzsko dlhopisy v októbri predalo, to už nezmení.
Výnos vyjadruje ročný výnos, ktorý investori požadujú za dlhopis pri jeho aktuálnej cene. Spread je rozdiel medzi francúzskym a nemeckým výnosom. Ukazuje, aký dodatočný výnos chcú investori za to, že požičiavajú Parížu namiesto Berlína. V piatok 2. októbra dosiahol 158,67 bázického bodu. Jeden bázický bod predstavuje 0,01 percentuálneho bodu (Reuters/MarketScreener).
Rozdiel vo výnosoch odráža pochybnosti, či premiér Sébastien Lecornu dokáže v rozdelenom parlamente presadiť rozpočet na rok 2027, ktorý má znížiť schodok. Tlak narastal už minulý týždeň (To Brief). V pondelok ráno tieto pochybnosti naďalej ovplyvňovali obchodovanie. Investori predávali francúzske dlhopisy a kupovali nemecké, takže francúzsky výnos stúpol o 1,8 bázického bodu a nemecký klesol o 2,3 (Reuters/LSE).
Utorňajšiu úľavu čiastočne priniesol vývoj vo svete
V utorok neskoro dopoludnia uviedla agentúra Reuters francúzsky výnos na úrovni 4,7526 % a nemecký na úrovni 3,4613 %. Rozdiel tak predstavoval približne 129 bázických bodov (Reuters/Boursier). Časť poklesu nesúvisela s Parížom.
Zlacnela ropa a obavy z inflácie sa zmiernili. Ak investori očakávajú nižšiu infláciu, potrebujú menšiu kompenzáciu za držbu dlhopisov, takže výnosy klesajú vo viacerých krajinách. V jednom z prehľadov agentúry Reuters klesol francúzsky výnos o 15,3 bázického bodu, nemecký o 4,6 a americký desaťročný výnos o 4,4 (Reuters/LSE). Francúzsky výnos klesol viac než ostatné, čo znamená, že sa zmenšila aj prirážka, ktorú si trh účtuje za francúzsky dlh.
Podobne sa vyvíjali aj talianske výnosy. V utorok o 10.31 uvádzala Teleborsa taliansky výnos na úrovni 4,51 % a francúzsky na úrovni 4,75 %, kým nemecký dosahoval 3,44 % (Teleborsa/Repubblica). Španielsko si požičiavalo s nižšou prirážkou, hoci premiér Pedro Sánchez vyhlásil predčasné voľby. V ten istý deň dosiahol výnos španielskych desaťročných dlhopisov 4,082 %, približne 63 bázických bodov nad nemeckým výnosom (EFE). Tento údaj ukazuje, že Španielsko čelilo oveľa menšiemu tlaku než Francúzsko, neukazuje však, ako sa španielska prirážka zmenila.
Prečo sa náklady z októbrovej aukcie už nezmenia
Vyššie trhové výnosy nemenia náklady na dlh, ktorý Francúzsko už vydalo. Takéto dlhopisy vyplácajú pevný kupón, teda vopred stanovený ročný úrok. Keď výnosy stúpnu, trhová cena dlhopisov klesne. Stratu znášajú investori, ktorí ich predajú, nie vláda.
Pri novom požičiavaní je to inak. Dlhopis so splatnosťou v roku 2036 vypláca kupón stanovený pri svojom prvom vydaní. Keď investori požadujú vyšší výnos, za každý dlhopis zaplatia menej. Francúzsko však musí pri splatnosti vrátiť celú jeho nominálnu hodnotu a dovtedy vyplácať každý kupón. Predaj pri októbrovom výnose preto priniesol menej peňazí než predaj pri septembrovom výnose, hoci prísľub splatenia zostal rovnaký.
Vyššie náklady tejto časti francúzskeho dlhu sú zafixované až do roku 2036. Vplyv na celkové úroky, ktoré Francúzsko zaplatí, bude závisieť od výnosov pri mnohých ďalších aukciách.
Európska centrálna banka, ktorá určuje úrokové sadzby v eurozóne, má od júla 2022 nástroj na nákup dlhopisov jednotlivých krajín. Môže ním reagovať na „neopodstatnené a neusporiadané“ pohyby na trhu. O jeho použití rozhoduje sama a môže ho nepoužiť, ak tlak vyplýva z rozpočtových problémov danej krajiny (Európska centrálna banka).
Francúzsko si najnovším predajom dlhopisu so splatnosťou v roku 2036 požičalo drahšie než pri septembrovom predaji toho istého dlhopisu. Utorňajší rast cien dlhopisov to už nemôže zmeniť. Jedna aukcia ešte neurčuje, aké vysoké budú celkové náklady Francúzska na dlh. Rozhodnú o nich výnosy pri budúcich aukciách, na ktoré bude vplývať osud Lecornovho rozpočtu aj vývoj na svetových dlhopisových trhoch, ktorý Paríž neovláda.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication