Francija zaklenila 4,93-odstotni strošek zadolževanja
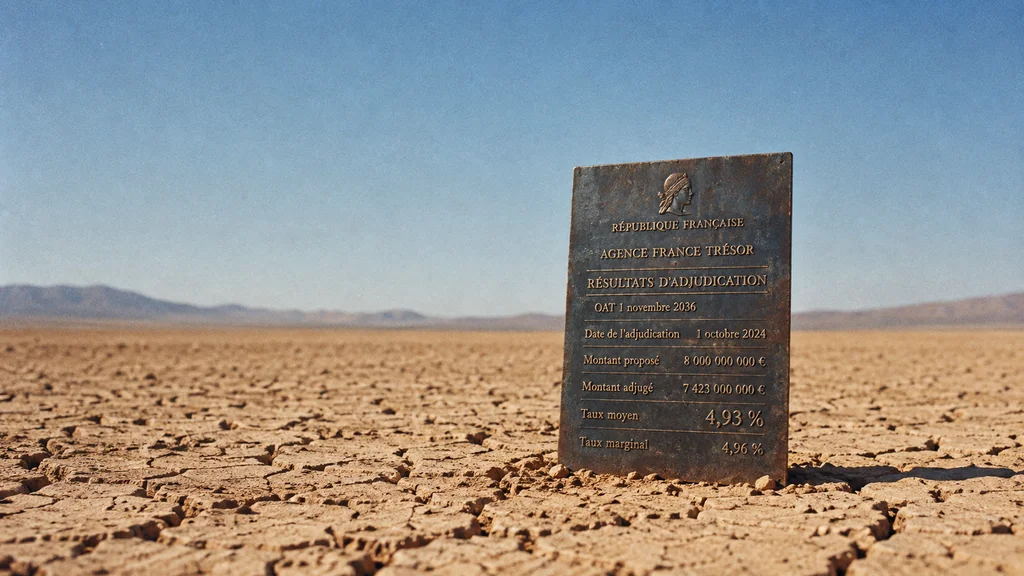
France’s October borrowing cost stays fixed as market yields retreat.
Kompozicija slike · tobriefFrancija je 1. oktobra prodala za 6,271 milijarde evrov obveznic z zapadlostjo novembra 2036. Povprečni donos do dospetja je znašal 4,93 %, potem ko je 3. septembra pri prodaji iste obveznice dosegel 4,23 % (rezultat avkcije/Boursorama). Tržni donosi so vrh dosegli naslednji dan, ko je donos francoske desetletne obveznice narasel na 4,993 % (Reuters/MarketScreener), nato pa so se znižali. Ta padec ne spremeni cene, ki jo je Francija sprejela na oktobrski avkciji.
Donos je letni donos, ki ga vlagatelji zahtevajo za nakup obveznice po njeni trenutni tržni ceni. Razmik med donosoma meri razliko med francoskim in nemškim donosom, torej dodaten donos, ki ga vlagatelji zahtevajo za posojanje Parizu namesto Berlinu. V petek, 2. oktobra, je dosegel 158,67 bazične točke; ena bazična točka je 0,01 odstotne točke (Reuters/MarketScreener).
Razmik odraža dvome, ali bo premier Sébastien Lecornu v razdeljenem parlamentu lahko sprejel proračun za leto 2027, namenjen zmanjšanju primanjkljaja. Pritisk se je stopnjeval že prejšnji teden (To Brief). V ponedeljek zjutraj so ti dvomi še vedno usmerjali trgovanje: vlagatelji so prodajali francoske in kupovali nemške obveznice, zato se je francoski donos zvišal za 1,8 bazične točke, nemški pa znižal za 2,3 (Reuters/LSE).
Torkovo olajšanje je bilo deloma posledica dogajanja v svetu
Reuters je v torek pozno dopoldne navajal francoski donos v višini 4,7526 %, nemškega pa 3,4613 %, kar pomeni razmik približno 129 bazičnih točk (Reuters/Boursier). Del znižanja ni bil povezan s Parizom.
Cene nafte so padle, skrbi glede inflacije pa so se umirile. Ob pričakovani nižji inflaciji vlagatelji za imetništvo obveznic zahtevajo manjši donos, zato so se donosi znižali v več državah. V enem od Reutersovih pregledov je francoski donos padel za 15,3 bazične točke, nemški za 4,6, donos ameriške desetletne obveznice pa za 4,4 (Reuters/LSE). Francoski donos se je znižal bolj kot druga dva, zato se je zmanjšal tudi pribitek, ki ga vlagatelji zahtevajo za francoski dolg.
Podobno kot Francija se je gibala tudi Italija. Teleborsa je v torek ob 10.31 navajala donos italijanskih obveznic v višini 4,51 %, francoskih 4,75 % in nemških 3,44 % (Teleborsa/Repubblica). Španija je plačevala manjši pribitek, čeprav je premier Pedro Sánchez napovedal predčasne volitve. Istega dne je njen desetletni donos znašal 4,082 %, približno 63 bazičnih točk več od nemškega (EFE). Podatek kaže na precej manjši pritisk na Španijo kot na Francijo, ne pove pa, za koliko se je španski pribitek spremenil.
Zakaj oktobrska izdaja ostaja draga
Višji tržni donosi ne spremenijo stroška dolga, ki ga je Francija že izdala. Te obveznice izplačujejo fiksni kupon, torej letne obresti, določene ob prodaji. Ko donosi narastejo, tržna cena obveznic pade. Izgubo utrpijo vlagatelji, ki jih prodajo, ne država.
Pri novem zadolževanju je drugače. Obveznica z zapadlostjo leta 2036 izplačuje kupon, določen ob njeni prvi izdaji. Ko vlagatelji zahtevajo višji donos, za vsako obveznico plačajo manj. Francija bo ob dospetju še vedno dolžna izplačati celotno nominalno vrednost, do takrat pa vse kupone. Zato je pri oktobrski prodaji za isto obljubo odplačila prejela manj denarja kot septembra.
Višji strošek je pri tem delu dolga zaklenjen do leta 2036. Njegov vpliv na skupni račun Francije za obresti bo odvisen od donosov na številnih prihodnjih avkcijah.
Evropska centralna banka (ECB), ki določa obrestne mere v evrskem območju, ima instrument za nakup obveznic posamezne države, uveden julija 2022. Z njim lahko ukrepa proti »neupravičenim in neurejenim« premikom na trgu. ECB odloča, ali ga bo uporabila, in se lahko vzdrži ukrepanja, če pritisk izhaja iz proračunskih težav države (ECB).
Francija se je z zadnjo prodajo obveznice z zapadlostjo leta 2036 zadolžila po višjem donosu kot septembra, ko je prodala isto obveznico. Torkov odboj tega ne more spremeniti. Ena avkcija še ne določa, kako visok bo francoski račun za dolg. Ta bo odvisen od donosov na prihodnjih avkcijah, ki jih bosta določala tako usoda Lecornujevega proračuna kot gibanje svetovnih obvezniških trgov, na katere Pariz nima vpliva.
Details about this article
- Model:
- claude-opus-5-5
- Generated:
- 10/7/2026, 1:40:00 AM
- Pipeline run:
- eu_pipeline_20261007_005007
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication