Francja płaci najwyższą premię od 2012 r.
Europe reprices its debt as France’s borrowing premium keeps multiplying.
Kompozycja obrazu · tobriefRentowność dziesięcioletnich obligacji Hiszpanii, czyli roczny zwrot oczekiwany przez inwestorów za pożyczenie państwu pieniędzy na dekadę, przekroczyła 14 września 4%. Nie była to jednak nowa granica: powyżej tego poziomu znalazła się już w październiku 2023 r. Istotniejsze jest to, że osiągnęła wartość najwyższą od grudnia 2013 r. (Europa Press). W tym samym tygodniu wieloletnie maksima odnotowały także Niemcy, Francja i Włochy (El Mundo). Inwestorzy wycenili więc na nowo dług całej strefy euro, przy czym najmocniej odczuła to Francja.
Dlaczego rentowności wzrosły jednocześnie
Nałożyły się na siebie dwa czynniki. Wraz z eskalacją konfliktu na Bliskim Wschodzie cena ropy Brent zbliżyła się do 108 USD za baryłkę (SIC Notícias). Skutek szybko pojawił się we wskaźnikach cenowych: inflacja w strefie euro wzrosła w sierpniu z 2,9% do 3,3%, niemal wyłącznie za sprawą energii, która podrożała o 14,3% w ujęciu rocznym. Inflacja bazowa, nieuwzględniająca cen energii i żywności, lekko spadła do 2,4% (ECB). Za sierpniowe przyspieszenie odpowiadał zatem przede wszystkim zewnętrzny szok energetyczny, a nie nadmierny popyt krajowy.
Drugim czynnikiem była decyzja EBC, który ustala stopy procentowe dla 20 państw posługujących się euro. Rada Prezesów podniosła je 10 września o 0,25 pkt proc., a stopę depozytową – oprocentowanie jednodniowych lokat banków w EBC, będące punktem odniesienia dla pozostałych kosztów finansowania – do 2,50% (ECB, Bundesbank). Christine Lagarde przekonywała, że wcześniejsza reakcja będzie mniej kosztowna niż dopuszczenie do przeniesienia droższej energii na płace i ceny usług. Samą podwyżkę rynek przewidział, dlatego rentowność dwuletnich obligacji Niemiec niemal się nie zmieniła (Reuters via MarketScreener). Rentowności papierów długoterminowych największych państw strefy euro podbiła natomiast perspektywa kolejnych podwyżek.
Wspólna wyprzedaż, różna skala napięcia
Między 9 a 14 września rentowność niemieckich obligacji referencyjnych wzrosła o około 15 punktów bazowych – punkt bazowy to jedna setna punktu procentowego – do mniej więcej 3,54%. W przypadku Hiszpanii zwyżka wyniosła około 19 punktów bazowych, do 4,02% (Europa Press, QuiFinanza). Spread, czyli różnica między kosztem finansowania Hiszpanii i Niemiec, zwiększył się zaledwie o około 4 punkty bazowe, do mniej więcej 48 punktów bazowych. Za większość hiszpańskiego ruchu odpowiadał więc wzrost rentowności niemieckich obligacji.
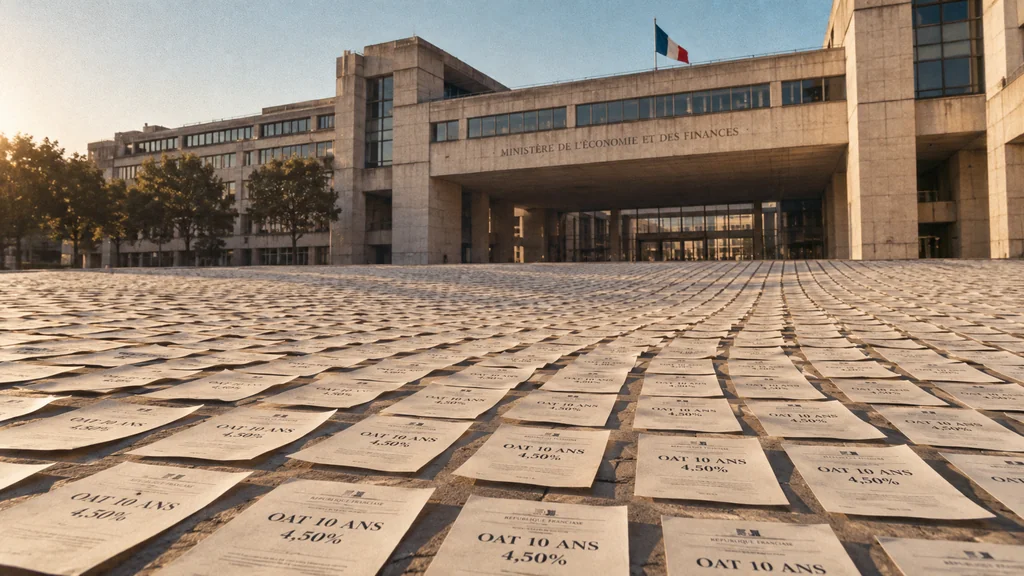
Inaczej zachował się dług Francji. Jego rentowność zbliżyła się do 4,5%, a spread wobec Niemiec sięgnął około 96 punktów bazowych, najwięcej od 2012 r. (AFP via Zonebourse). Jak pisaliśmy w ubiegłym tygodniu, różnica ta stała się bieżącym miernikiem wiarygodności francuskich finansów publicznych (To Brief).
Rozszerzenie spreadu odpowiada skali obaw budżetowych. Komisja Europejska przewiduje, że w 2026 r. deficyt Francji wyniesie 5,1% PKB, a dług publiczny przekroczy 120% PKB (European Commission). Hiszpania oczekuje natomiast wzrostu gospodarczego w pobliżu 2,4% oraz deficytu zbliżonego do 3% PKB (European Commission). Francja zaciąga znaczne nowe zobowiązania przy słabym wzroście, a inwestorzy uwzględniają tę kombinację w cenach obligacji.
Kto poniesie koszty
Przekroczenie przez rentowność poziomu 4% nie oznacza, że państwo natychmiast zaczyna płacić takie odsetki od całego zadłużenia. Wyemitowane wcześniej obligacje o stałym oprocentowaniu zachowują dotychczasowe warunki. Wyższe stawki stopniowo obciążają budżet, gdy stare papiery zapadają, a skarb państwa zastępuje je nowymi emisjami po obecnych cenach. Włoski parlamentarny urząd budżetowy przewiduje wzrost kosztów odsetkowych z około 4,1% PKB w 2026 r. do 4,5% w 2029 r. (UPB). Proces jest rozłożony w czasie, lecz we Francji, gdzie nowe potrzeby pożyczkowe są duże w relacji do PKB, kolejne refinansowania kumulują koszty.
Według projekcji EBC inflacja ma mimo wszystko spaść do 2,1% w 2028 r. (ECB). Jeżeli ta ścieżka się potwierdzi, wrześniowa podwyżka okaże się zabezpieczeniem przed wzajemnym napędzaniem się płac i cen. Utrzymanie wysokich cen ropy oraz przyspieszenie inflacji w usługach mogłyby jednak skłonić EBC do dalszego zacieśniania polityki. Kredyty i refinansowanie długu podrożałyby wówczas przede wszystkim tym państwom, których budżety mają najmniej przestrzeni na dodatkowe wydatki. Uwagę przyciągnęło przekroczenie przez Hiszpanię okrągłego poziomu 4%, lecz wyraźniejsze ostrzeżenie przyniosła rosnąca premia płacona przez Francję względem Niemiec.
Details about this article
- Model:
- claude-opus-4-6
- Generated:
- 9/15/2026, 1:42:31 AM
- Pipeline run:
- eu_pipeline_20260915_005006
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication