Francoski obvezniški pribitek najvišji po letu 2012
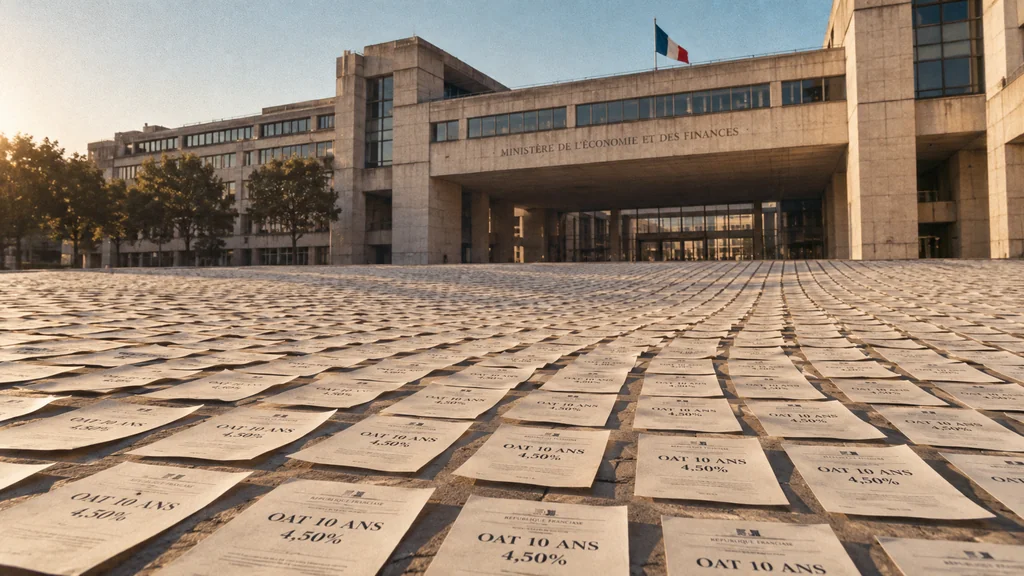
Europe reprices its debt as France’s borrowing premium keeps multiplying.
Kompozicija slike · tobriefDonosnost desetletne španske državne obveznice, torej letni donos, ki ga vlagatelji zahtevajo za desetletno posojilo državi, je 14. septembra presegla 4 odstotke, vendar meja ni bila nova. Španska donosnost jo je prebila že oktobra 2023; tokrat je dosegla najvišjo raven po decembru 2013 (Europa Press). Španija tudi ni bila izjema: donosnosti nemških, francoskih in italijanskih obveznic so se v istem tednu povzpele na večletne vrhove (El Mundo). Vlagatelji so na novo ovrednotili tveganja po vsem evropskem trgu, najmočneje pa se je pritisk pokazal v Franciji.
Zakaj so se donosnosti zvišale hkrati
Sočasno sta delovala dva dejavnika. Zaradi zaostrovanja razmer na Bližnjem vzhodu se je cena surove nafte brent približala 108 dolarjem za sod (SIC Notícias). Dražja energija se je hitro prelila v inflacijo: skupna medletna inflacija v euroobmočju je avgusta poskočila z 2,9 na 3,3 odstotka, skoraj v celoti zaradi 14,3-odstotne podražitve energije. Osnovna inflacija, ki ne vključuje cen energije in hrane, se je medtem nekoliko znižala na 2,4 odstotka (ECB). Avgustovsko rast inflacije je tako poganjala predvsem energija, ne pregrevanje domačega povpraševanja.
Sledil je odziv Evropske centralne banke (ECB), ki določa denarno politiko za 20 držav z eurom. Svet ECB je 10. septembra ključne obrestne mere zvišal za 0,25 odstotne točke, obrestno mero za odprto ponudbo mejnega depozita, po kateri se obrestujejo vloge bank čez noč in ki usmerja druge stroške zadolževanja, pa na 2,50 odstotka (ECB, Bundesbank). Predsednica ECB Christine Lagarde je odločitev utemeljila z nevarnostjo, da bi se višji stroški energije prelili v plače in cene storitev; zgodnje ukrepanje je po njeni oceni manj škodljivo. Trgi so zvišanje pričakovali, zato se donosnost dveletne nemške obveznice skoraj ni premaknila (Reuters via MarketScreener). Dolgoročne stroške zadolževanja največjih držav euroobmočja je zvišala predvsem možnost nadaljnjih dvigov.
Skupna razprodaja, različna stopnja pritiska
Med 9. in 14. septembrom se je donosnost referenčne nemške obveznice zvišala za približno 15 bazičnih točk oziroma 0,15 odstotne točke, na okoli 3,54 odstotka. Španska se je zvišala za približno 19 bazičnih točk, na 4,02 odstotka (Europa Press, QuiFinanza). Razmik med stroškoma zadolževanja Španije in Nemčije se je zato povečal le za približno štiri bazične točke, na okoli 48 bazičnih točk. Večino španskega premika je mogoče pojasniti z rastjo donosnosti v Nemčiji.
V Franciji je bil položaj drugačen. Donosnost se je približala 4,5 odstotka, razmik do primerljive nemške obveznice pa je dosegel približno 96 bazičnih točk, največ po letu 2012 (AFP via Zonebourse). Kot smo poročali prejšnji teden, je ta razmik postal sproten kazalnik zaupanja vlagateljev v francoske javne finance (To Brief).
Širjenje razmika je skladno z zaskrbljenostjo glede javnih financ. Evropska komisija Franciji za leto 2026 napoveduje primanjkljaj v višini 5,1 odstotka BDP in javni dolg nad 120 odstotki BDP (European Commission). Španija nasprotno pričakuje skoraj 2,4-odstotno gospodarsko rast in primanjkljaj blizu 3 odstotkov BDP (European Commission). Francija mora ob šibki rasti financirati veliko novo zadolževanje, vlagatelji pa to tveganje vračunavajo v zahtevani donos.
Kdo nosi stroške
Države ne začnejo takoj plačevati štiriodstotnih obresti na ves svoj dolg, saj za že izdane obveznice s fiksno obrestno mero še naprej veljajo prvotni pogoji. Višje tržne obrestne mere se v proračune prelivajo postopoma, ko stare obveznice zapadejo in jih zakladnice nadomestijo z novimi po sedanjih pogojih. Italijanski parlamentarni urad za proračun pričakuje, da se bodo izdatki za obresti povečali s približno 4,1 odstotka BDP leta 2026 na 4,5 odstotka BDP do leta 2029 (UPB). Rast bo postopna, vendar se v državi, kakršna je Francija, kjer novo zadolževanje predstavlja velik delež BDP, višji stroški sčasoma kopičijo.
Napovedi ECB še vedno kažejo, da naj bi se inflacija do leta 2028 vrnila na 2,1 odstotka (ECB). Če se bo napoved uresničila, je bilo septembrsko zvišanje obrestnih mer predvsem zavarovanje pred vzajemnim poganjanjem plač in cen. Če bodo cene nafte ostale visoke, inflacija v storitvah pa se bo okrepila, bi nadaljnji dvigi podražili posojila in refinanciranje predvsem državam z najmanj proračunskega prostora. Španska štiriodstotna meja je pritegnila pozornost, vendar jasnejše opozorilo prinaša naraščajoči francoski pribitek glede na Nemčijo.
Details about this article
- Model:
- claude-opus-4-6
- Generated:
- 9/15/2026, 1:42:31 AM
- Pipeline run:
- eu_pipeline_20260915_005006
- Watermark:
- SynthID (Google's invisible watermark)
- Human review:
- None before publication